El proceso de planeación estratégica comercial B2B es el sistema estructurado que traduce las metas financieras de una empresa en comportamientos diarios, cuotas auditadas y capacidades operativas para su fuerza de ventas. A través de cuatro etapas rigurosas (diagnóstico de territorio, diseño de cuotas, instalación de procesos y cadencia de ejecución trimestral), elimina la improvisación y garantiza predictibilidad comercial.
Cada año, entre octubre y diciembre, los comités directivos de empresas industriales en Querétaro, Silao, León, Celaya y San Luis Potosí repiten el mismo ritual. El director general o el consejo de administración convoca a la gerencia de ventas para presentar la meta corporativa del siguiente ejercicio fiscal. En una sala de juntas climatizada se proyecta una presentación con gráficos ascendentes, análisis FODA redactados de prisa y una cifra contundente: el próximo año debemos crecer un veinte por ciento. Todos asienten, se aplaude la ambición del proyecto, se desglosa la cifra entre los ejecutivos asignados a cuentas clave y se da por inaugurado el nuevo año de ventas.
En febrero, la realidad operativa destruye la fantasía del PowerPoint. Los vendedores siguen haciendo las mismas llamadas a la misma lista de contactos fríos en los parques industriales de la región. El tiempo del equipo se consume preparando cotizaciones para prospectos que nunca tuvieron la intención de comprar, mientras los clientes actuales exigen descuentos agresivos para no migrar con proveedores de Asia o de la frontera norte. Cuando llega el cierre del primer trimestre y las ventas quedan quince puntos por debajo de la cuota, la reacción de la dirección general siempre es la misma: presionar a los ejecutivos, exigir que aprieten el paso y anunciar que a mitad de año revisarán el presupuesto.
Ese ciclo de frustración no ocurre por mala suerte ni por fluctuaciones del tipo de cambio. Ocurre porque la organización confundió un deseo financiero con un proceso de planeación estratégica comercial. Fijar una cifra de ingresos no es planear; es simplemente redactar una carta de intenciones. Como analizamos con frecuencia en los programas de consultoría comercial y estrategia B2B y en las asignaciones de dirección comercial fraccional, una planeación estratégica que funciona no empieza con la meta de ventas, sino con la matemática de comportamientos, la calificación implacable de oportunidades y la alineación de capacidades en campo.
Metas de facturación desconectadas de la actividad diaria
El plan se reduce a imponer un incremento porcentual sobre el año anterior. No se analiza la tasa de conversión real de cada vendedor, se asume que todo el pipeline existente es viable y se deja la ejecución a la libre inspiración de los ejecutivos de cuenta.
- Presupuesto fijado desde finanzas sin auditoría de embudo
- Foco exclusivo en métricas de resultado final (facturación)
- Ausencia de acuerdos operativos y contratos previos internos
- Revisiones anuales o semestrales cuando el desfase ya es irreversible
Ingeniería de comportamientos y cuotas matemáticamente auditadas
Traduce la facturación en comportamientos semanales no negociables. Descompone la cuota en volumen de primeras reuniones, calificación de dolor, acuerdos presupuestarios y descartes tempranos, construyendo un pronóstico defendible frente al consejo.
- Auditoría forense de cartera activa y descalificación de cuentas fantasma
- Control riguroso de indicadores de comportamiento (llamadas, discovery, acuerdos)
- Instalación de contratos previos (Up-Front Contracts) en cada fase de venta
- Cadencia semanal de rendición de cuentas y ajustes trimestrales predecibles
1. Por qué fallan los planes comerciales anuales en las empresas industriales del Bajío
El error estructural más extendido en las organizaciones comerciales de manufactura, logística y proveeduría industrial radica en diseñar la estrategia comercial de arriba hacia abajo sin validar la capacidad real de absorción del mercado ni la velocidad del ciclo de ventas. Cuando una compañía factura cincuenta millones de pesos y decide presupuestar sesenta millones para el año siguiente, rara vez se pregunta de dónde vendrán físicamente esos diez millones adicionales.
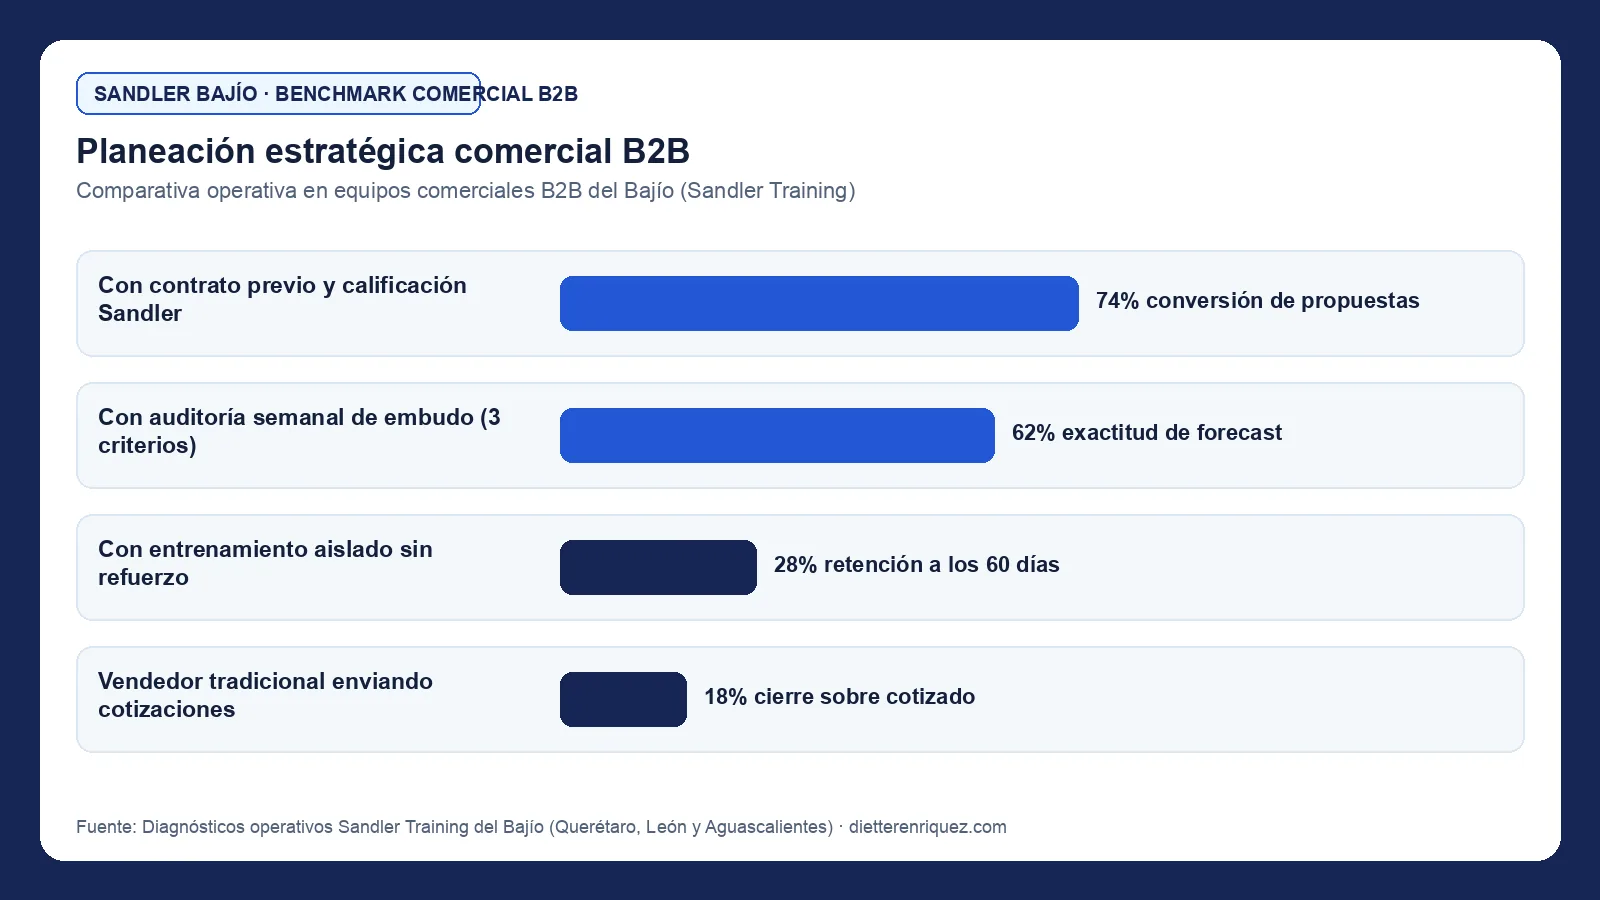
En el mercado corporativo e industrial de México, el dinero nuevo solo puede provenir de tres fuentes bien definidas:
- Retención y venta cruzada en clientes actuales (incremento del ticket promedio o mayor participación de gasto).
- Reactivación de clientes inactivos que dejaron de comprar en los últimos veinticuatro meses por descuidos de servicio.
- Cuentas nuevas en frío arrebatadas a la competencia en parques industriales de Querétaro, Silao, Irapuato, San Luis Potosí o León.
La mayoría de los planes comerciales omiten esta segmentación elemental. Asumen de forma ingenua que la fuerza de ventas existente simplemente trabajará con más entusiasmo y que el mercado responderá de manera positiva. Sin embargo, cuando se audita el tiempo de un ejecutivo de ventas tradicional en una empresa proveedora de autopartes o equipo de embalaje, se descubre que el setenta por ciento de su semana laboral está secuestrado por tareas administrativas, seguimiento de entregas atrasadas, resolución de facturas con errores y asistencia técnica no cobrada.
Si un vendedor apenas dispone del treinta por ciento de su jornada para interactuar con prospectos y clientes, exigirle un incremento del veinte por ciento en captación de cuentas nuevas es matemáticamente imposible a menos que se intervenga el modelo operativo. Sin una reingeniería de tareas, el vendedor reacciona haciendo lo único que sabe hacer: enviar correos masivos impersonales, bombardear a contactos en LinkedIn y saturar a su departamento de ingeniería preparando cotizaciones que nadie solicitó formalmente con dolor y presupuesto calificado.
Para profundizar en cómo estructurar estos indicadores operativos y evitar cuotas ficticias, conviene estudiar nuestra guía sobre metas y objetivos de ventas B2B y cómo fijarlos con realismo y el análisis sobre sistemática de ventas y procesos comerciales B2B.
Diagnóstico territorial y forense de cartera
Auditoría profunda de la base instalada, margen real por línea de negocio, concentración de riesgo en clientes top y limpieza de prospectos inactivos en el CRM.
Entrada de datosModelación matemática de cuotas y capacidad
Cálculo inverso de actividad requerida: de la facturación neta deseada a los comportamientos diarios de prospección, calificación y cierre.
Matemática SandlerInstalación de la sistemática y acuerdos
Definición del manual de calificación, contratos previos para reuniones y criterios no negociables antes de entregar propuestas económicas.
EstandarizaciónCadencia de ejecución y ajuste trimestral
Reuniones semanales de rendición de cuentas uno a uno y revisiones de negocio trimestrales (QBRs) para corregir desviaciones con tiempo.
Gobernanza2. Etapa 1: Diagnóstico forense de la cartera y auditoría del embudo real
El punto de partida de cualquier planeación estratégica sólida no es lo que la empresa desea lograr, sino lo que la operación actual demuestra con datos duros. Un diagnóstico comercial riguroso examina la realidad de la empresa bajo tres lentes analíticos: concentración de ingresos, fugas en el embudo de ventas y productividad por ejecutivo.
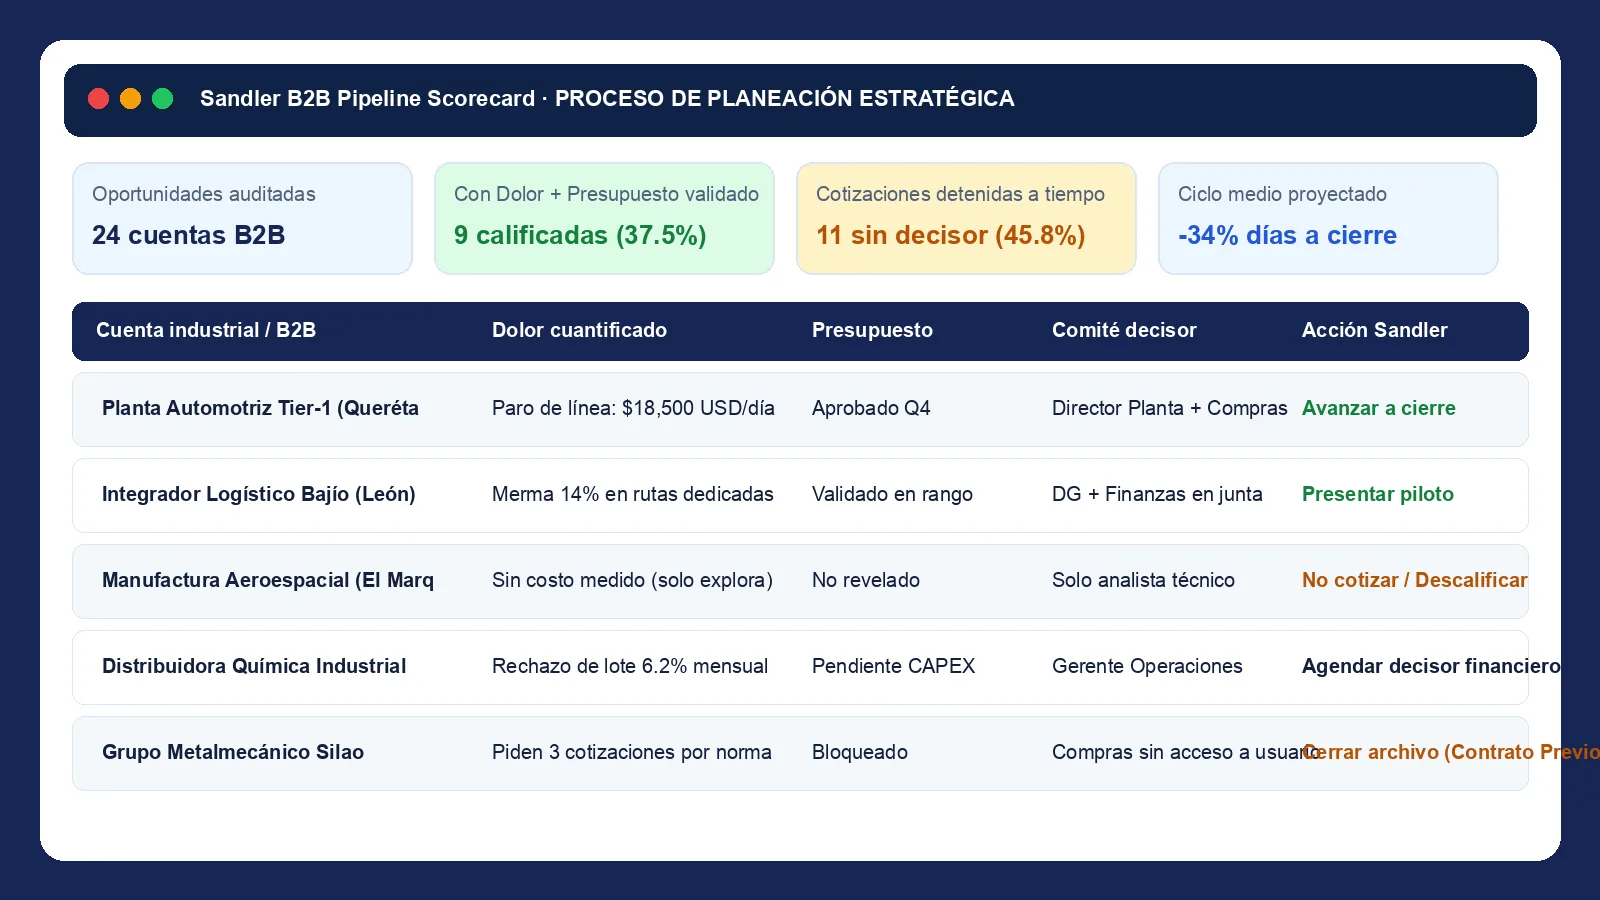
Análisis de concentración y riesgo de cartera
En el corredor industrial del Bajío es común encontrar empresas medianas donde dos o tres clientes automotrices Tier 1 representan más del sesenta por ciento de la facturación total. Esa concentración no es un activo estratégico; es una vulnerabilidad existencial. Si una armadora en Silao o una planta metalmecánica en Querétaro cambia de directiva o traslada sus líneas de producción a otra entidad federativa, la empresa proveedora entra en crisis inmediata.
El diagnóstico debe clasificar la base de clientes bajo la matriz de cuatro cuadrantes:
- Cuentas de retención crítica: alto volumen, margen saludable. Requieren acuerdos marco plurianuales y planes de blindaje directivo.
- Cuentas de desarrollo: compras medianas con potencial latente de escalar. Son el objetivo primario de los programas de venta cruzada.
- Cuentas tóxicas: bajo margen, alta demanda de soporte operativo y quejas constantes sobre precio. Deben ser renegociadas con aumentos de tarifa o descalificadas ordenadamente.
- Cuentas dormidas: clientes que realizaron transacciones en el pasado y no han colocado órdenes en los últimos doce meses. Representan la fruta madura más accesible para la fuerza de ventas.
Auditoría forense del pipeline comercial
El siguiente paso consiste en auditar el CRM con mentalidad de descarte. En la mayoría de las organizaciones comerciales, el embudo de ventas es un repositorio de esperanzas. Hay cotizaciones con más de ciento ochenta días de antigüedad donde el vendedor jura que el cliente está por firmar en cuanto pase la auditoría interna.
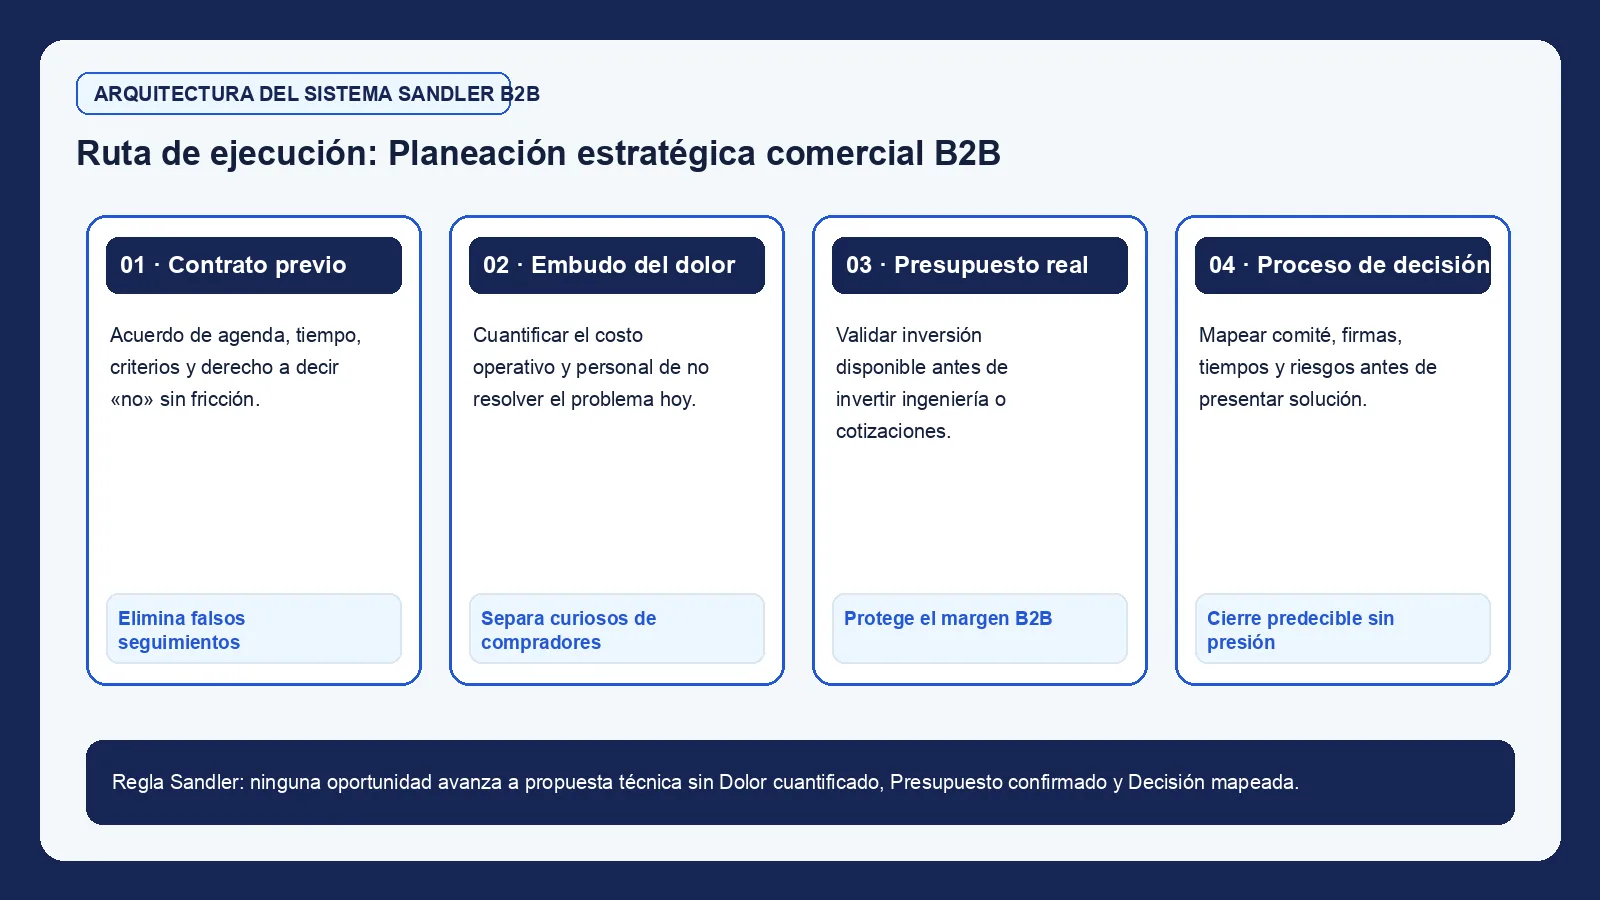
En la metodología Sandler, una oportunidad solo tiene derecho a permanecer en el pipeline si cumple con las compuertas de calificación obligatorias:
- Existe un dolor de negocio cuantificado en costos, tiempos o riesgos financieros que el prospecto reconoció abiertamente.
- El prospecto confirmó que cuenta con el presupuesto asignado o con la facultad presupuestaria para liberar los fondos.
- Se identificaron a todos los involucrados en el comité de decisión (compras, operaciones, finanzas, dirección general) y se acordó la fecha exacta en la que se tomará la resolución.
Toda propuesta que no cuente con estos tres elementos debe ser reclasificada de inmediato como lead en prospección o eliminada del pronóstico oficial. Mantener números inflados en el pipeline distorsiona la planeación y genera una falsa sensación de seguridad que explota al cierre del ejercicio. Como explicamos en detalle en nuestro análisis sobre pipeline de ventas y auditoría comercial B2B, limpiar el embudo es el prerrequisito indispensable para que las proyecciones financieras tengan validez operativa.
3. Etapa 2: Modelación matemática de cuotas y diseño de capacidad territorial
Una vez que el diagnóstico revela la verdadera tasa de conversión histórica de la empresa, la dirección puede calcular la cuota del nuevo ejercicio mediante ingeniería inversa. En lugar de partir de una cifra abstracta y repartirla a partes iguales, se calcula el volumen exacto de comportamientos requeridos para alcanzar el objetivo financiero.
Supongamos una empresa de servicios industriales en Querétaro con el siguiente objetivo para el nuevo año:
- Facturación nueva requerida en clientes no existentes: doce millones de pesos.
- Ticket promedio por proyecto anual: un millón doscientos mil pesos.
- Cuentas nuevas necesarias en el año: diez clientes.
- Cuentas nuevas requeridas por trimestre: dos punto cinco clientes cerrados.
Si los datos históricos de la empresa demuestran que de cada tres propuestas presentadas a tomadores de decisión se cierra una venta, el equipo necesita presentar treinta propuestas formales en el año (siete u ocho por trimestre).
Ahora bien, para llegar a presentar una propuesta formal con dolor y presupuesto calificado bajo el estándar Sandler, la experiencia en campo demuestra que se requiere sostener al menos tres conversaciones iniciales de diagnóstico con directores de planta o gerentes de operaciones. Por lo tanto, el equipo necesita noventa reuniones iniciales de discovery al año.
Finalmente, para agendar noventa reuniones efectivas con tomadores de decisión en empresas industriales del Bajío, se requiere contactar activamente a cuatrocientos cincuenta prospectos calificados que coincidan con el perfil de cliente ideal.
Nivel del embudo comercial | Conversión estimada | Meta anual acumulada | Meta trimestral por equipo | Meta mensual por vendedor (3 ejecutivos) |
|---|---|---|---|---|
Cuentas objetivo contactadas (Outbound) | Base 100 % | 450 cuentas | 112 cuentas | 12.5 cuentas nuevas al mes |
Reuniones de diagnóstico agendadas y ejecutadas | 20 % de contacto | 90 reuniones | 22.5 reuniones | 2.5 reuniones iniciales al mes |
Oportunidades calificadas con dolor y presupuesto | 33 % de discovery | 30 oportunidades | 7.5 oportunidades | 0.8 oportunidades calificadas al mes |
Propuestas formales presentadas con compromiso | 100 % de calificadas | 30 propuestas | 7.5 propuestas | 0.8 propuestas al mes |
Cuentas nuevas cerradas y facturadas | 33 % de propuestas | 10 contratos | 2.5 contratos | 0.28 cierres al mes (1 por trimestre) |
Facturación generada (ticket promedio MXN 1.2M) | N/A | MXN 12,000,000 | MXN 3,000,000 | MXN 333,333 mensuales en promedio |
Esta tabla transforma una aspiración etérea de doce millones de pesos en una tarea cotidiana incuestionable. El gerente comercial ya no tiene que preguntarle a sus ejecutivos cómo van con sus metas de facturación. Lo que revisa cada lunes por la mañana es si cada vendedor completó sus doce contactos nuevos y ejecutó sus dos a tres reuniones de diagnóstico en la semana anterior.
Si los comportamientos de entrada se cumplen rigurosamente, el resultado de salida se produce de manera casi matemática. Si los comportamientos no se ejecutan, la dirección sabe con dos meses de anticipación que el trimestre no se cumplirá, permitiendo intervenir antes de que el desastre se refleje en los estados financieros.
4. Etapa 3: Instalación de la sistemática comercial y acuerdos operativos
Tener una meta matemática no sirve de nada si cada vendedor sale a la calle a negociar según su propio criterio intuitivo. La tercera etapa de la planeación estratégica consiste en estandarizar la sistemática comercial: el conjunto de reglas, guiones de calificación y acuerdos operativos que rigen la relación entre el vendedor y el prospecto.
En el sistema Sandler Training, esta estandarización se fundamenta en tres herramientas operativas no negociables:
1. El contrato previo en cada interacción comercial (Up-Front Contract)
El vendedor profesional jamás inicia una llamada telefónica, una videollamada o una reunión presencial en una planta sin establecer un acuerdo explícito sobre tres elementos:
- Propósito: el objetivo específico de la reunión (analizar los retos operativos en su línea de producción y determinar si nuestra tecnología puede resolverlos).
- Tiempo: la duración acordada de la sesión (cuarenta y cinco minutos sin interrupciones).
- Agenda mutua y desenlace: qué preguntas hará el vendedor, qué dudas resolverá el prospecto y cuál será la decisión concreta al finalizar la reunión (acordar un siguiente paso estructurado o concluir abiertamente que no hay coincidencia para colaborar).
Eliminar el típico "le dejo la información y le llamo la próxima semana para ver qué pensó" ahorra semanas de tiempo improductivo y erradica el seguimiento persecutorio que desgasta a la fuerza comercial.
2. El embudo del dolor para blindar el valor de la propuesta
Antes de hablar de especificaciones técnicas, catálogos o bondades del servicio, el ejecutivo debe utilizar preguntas de diagnóstico para cuantificar el costo real del problema que enfrenta el comprador. Si un gerente de mantenimiento en Celaya se queja de fallas frecuentes en sus motores eléctricos, el vendedor no debe apresurarse a cotizar un motor nuevo. Debe indagar:
- ¿Cuánto tiempo se detiene la línea cada vez que falla ese equipo?
- ¿Qué impacto tiene ese paro no programado en las penalizaciones contractuales con su cliente automotriz?
- Si sumamos el costo de horas hombre perdidas, desperdicio de material y multas, ¿cuánto dinero le cuesta este problema a la planta cada trimestre?
- Cuando usted presenta este sobrecosto a la dirección de finanzas, ¿cómo impacta en su presupuesto operativo del área?
Cuando el dolor de negocio se monetiza por boca del propio cliente, el precio de la solución deja de ser el factor determinante. La propuesta ya no compite contra cotizaciones baratas de competidores locales; compite contra el costo millonario de no resolver el problema de raíz.
3. La política de cero consultoría gratis
Uno de los hábitos más dañinos en los equipos comerciales técnicos del Bajío es regalar ingeniería en la fase de cotización. El prospecto solicita un levantamiento técnico detallado, planos, diagramas de flujo y especificaciones completas para resolver su problema de almacenamiento o automatización. El vendedor pasa dos semanas trabajando con el equipo técnico para armar un proyecto impecable. Una vez entregada la propuesta, el prospecto toma la ingeniería, la entrega al proveedor más barato de su padrón y no vuelve a responder los mensajes del vendedor.
La planeación estratégica debe fijar una directriz corporativa firme: el equipo comercial nunca entrega propiedad intelectual, diagnósticos a profundidad ni hojas de ruta técnicas sin un contrato marco firmado o sin el pago previo de un estudio de ingeniería. Vender no es regalar consultoría con la esperanza de que el cliente decida comprar; vender es calificar profesionalmente si ambas empresas tienen una base viable para hacer negocios rentables.
Para profundizar en los principios de esta metodología y su aplicación en la región, te recomendamos leer nuestro artículo sobre Sandler Training en Querétaro, León y el Bajío y el marco de entrenamiento continuo en ventas.
5. Etapa 4: Cadencia de ejecución semanal y revisiones trimestrales (QBRs)
Un plan estratégico que se guarda en un cajón tras ser aprobado en diciembre está muerto desde su origen. La viabilidad de la estrategia depende exclusivamente de la cadencia de gobernanza que se instale para monitorear la ejecución en tiempo real.
La estructura de gobernanza comercial recomendada para empresas medianas B2B consta de tres niveles de reunión:
Junta operativa semanal de comportamientos (lunes por la mañana, 45 minutos)
En esta reunión no se revisan pronósticos abstractos ni se discuten quejas sobre el mercado. Es una sesión ágil y ejecutiva enfocada en el cumplimiento de los compromisos de actividad de la semana previa y la planificación de la semana en curso:
- Cuentas nuevas contactadas frente a la cuota establecida.
- Reuniones de diagnóstico agendadas y completadas.
- Número de oportunidades descalificadas formalmente (celebrar los descartes tempranos como victorias operativas que liberan tiempo).
- Bloqueos específicos en cuentas clave y acuerdos de acompañamiento directivo en campo.
Sesión individual de coaching y revisión de pipeline (quincenal, 30 minutos por vendedor)
El director o gerente comercial se reúne a solas con cada ejecutivo para auditar tres o cuatro cuentas estratégicas en curso. Utilizando el Submarino Sandler, el líder comercial desafía la solidez de cada oportunidad:
- ¿Cuál es el dolor emocional y financiero del director de operaciones en esta cuenta?
- ¿Quién más conforma el comité de compras y qué objeciones anticipamos de parte de finanzas?
- ¿Qué acuerdo previo existe para la próxima llamada?
- Si el prospecto no firma en la fecha pactada, ¿cuál es nuestra ruta de descalificación?
Revisión trimestral de negocio (QBR: Quarterly Business Review)
Al finalizar cada trimestre calendario, el equipo comercial y la dirección general dedican media jornada a evaluar el avance integral del plan estratégico:
- Comparativa entre ingresos reales facturados, margen bruto obtenido y meta presupuestada.
- Análisis de la velocidad del ciclo de ventas por vertical industrial.
- Evaluación de la efectividad de los canales de prospección (inbound, outbound, eventos industriales, referencias de clientes).
- Reasignación de territorios o ajustes de capacidad en función de los resultados observados.
Si el primer trimestre arrojó un desfase en el número de reuniones de diagnóstico debido a que un sector industrial específico entró en desaceleración, la empresa tiene la agilidad necesaria para reorientar esfuerzos hacia otros corredores de la región antes de comprometer el cierre del año.
6. Cómo se ve la planeación estratégica en tu industria en el Bajío
La planeación estratégica no puede aplicarse con una receta genérica de manual; debe tropicalizarse a las dinámicas operativas de cada sector productivo en los corredores del centro del país.
Proveeduría automotriz y metalmecánica (Silao, Querétaro, San Luis Potosí)
En el ecosistema automotriz Tier 1 y Tier 2, los ciclos de homologación y desarrollo de proveedores pueden demorar entre seis y dieciocho meses. Una planeación estratégica en este sector no puede pretender que un vendedor cierre contratos millonarios en treinta días.
El plan debe segmentarse en dos horizontes complementarios:
- Corto plazo: contratos spot de mantenimiento industrial, consumibles, herramentales y retrabajos urgentes que permiten facturación recurrente inmediata mientras se homologa la cuenta.
- Mediano y largo plazo: programas de piezas de serie y proyectos de ensamble que requieren pasar por auditorías VDA o IATF 16949.
Los KPIs de la fuerza de ventas automotriz deben medir hitos de avance en el proceso de calificación: número de ingenieros de proceso entrevistados, visitas a planta para mapeo de problemas en línea y acuerdos firmados para pruebas piloto.
Maquinaria, empaque y bienes de capital (León, Celaya, Irapuato)
Para fabricantes y distribuidores de maquinaria para calzado, empaque de alimentos o líneas de envasado agroindustrial, el principal riesgo comercial es el síndrome de la cotización fantasma. Los departamentos de compras suelen solicitar cotizaciones detalladas únicamente para justificar presupuestos anuales o para presionar a su proveedor actual para que baje precios.
La planeación estratégica debe establecer protocolos de calificación implacables: ningún ejecutivo viaja a una planta en Irapuato o Celaya para hacer un levantamiento técnico si la dirección de compras no ha confirmado previamente que existe una partida de inversión autorizada para el trimestre en curso y que el director general o de planta estará presente en la sesión de presentación de resultados.
Logística, transporte y servicios corporativos (San Luis Potosí, Querétaro, Aguascalientes)
En servicios de transporte de carga, almacenamiento en parques industriales y consultoría especializada, la commoditización es feroz. Todos los competidores prometen unidades modernas, rastreo satelital y servicio al cliente de excelencia.
La planeación estratégica en estas industrias debe orientarse hacia la especialización sectorial y la integración tecnológica. La cuota no debe repartirse por geografía genérica, sino por verticales donde la empresa tenga una ventaja defensible: cadena de frío para el sector farmacéutico, transporte con certificación C-TPAT para exportaciones a Estados Unidos o almacenaje especializado para componentes electrónicos en Querétaro. Al enfocar el plan en nichos de alto valor, el equipo comercial puede defender tarifas premium y rechazar subastas de fletes donde solo gana quien destruye su margen operativo.
7. Plan de implementación de la planeación estratégica en 90 días
Para transitar de una planeación tradicional de pizarrón a una sistemática comercial operativa, se recomienda desplegar un cronograma de cuatro fases durante noventa días:
Mes / Semana | Fase de implementación | Acciones clave requeridas | Responsable directo | Entregable auditable |
|---|---|---|---|---|
Mes 1 / Sem 1-2 | Auditoría y saneamiento | Extracción de datos del CRM, clasificación de cartera (ABCD) y purga de oportunidades sin actividad en 90 días. | Gerente comercial / Dirección | Reporte de base instalada limpia y pipeline saneado |
Mes 1 / Sem 3-4 | Modelación de cuotas | Cálculo de conversiones históricas, modelado matemático de actividades requeridas y asignación de territorios. | Dirección general / Finanzas | Matriz matemática de cuotas y conductas por vendedor |
Mes 2 / Sem 5-6 | Estandarización metodológica | Redacción de guiones de prospección, manual de contratos previos y definición de preguntas del embudo del dolor. | Consultor comercial / Gerente | Playbook comercial Sandler con compuertas de calificación |
Mes 2 / Sem 7-8 | Capacitación y simulación | Talleres de role-play bajo presión, entrenamiento en manejo de objeciones de compras y acuerdos de reunión. | Equipo comercial completo | Evaluación aprobada en simulaciones de campo |
Mes 3 / Sem 9-10 | Lanzamiento y gobernanza | Inicio de la nueva sistemática, instalación de la junta semanal de lunes y primer tablero de indicadores visible. | Gerente de ventas | Minuta de primera junta de comportamientos auditados |
Mes 3 / Sem 11-12 | Primera auditoría intermedia | Evaluación del primer mes de actividad real, identificación de cuellos de botella y recalibración de metas. | Comité directivo | Informe del primer corte trimestral de comportamientos |
Preguntas que llegan seguido
¿Cuándo debe iniciarse el proceso de planeación estratégica comercial para el siguiente año?
El momento óptimo para arrancar el proceso de planeación es entre septiembre y octubre. Esto permite dedicar cuatro semanas a la auditoría forense de clientes y pipeline, cuatro semanas a la modelación de cuotas y diseño de la sistemática comercial, y el mes de diciembre a la capacitación, role-plays y acuerdos individuales con cada vendedor. Iniciar en diciembre o enero condena a la empresa a perder el primer trimestre en discusiones teóricas mientras la competencia gana terreno en los parques industriales de la región.
¿Cómo calcular la cuota de ventas si la empresa nunca ha tenido un histórico confiable?
Cuando no existen registros fidedignos de tasas de conversión o el CRM ha sido utilizado de forma inconsistente, la dirección debe construir una línea base provisional de noventa días. Durante ese trimestre, se implementa un control estricto sobre las métricas de actividad (llamadas, primeras citas de diagnóstico, oportunidades calificadas) y se mide la conversión real en campo. Con esos noventa días de datos empíricos no sesgados, se recalibra la proyección matemática para el resto del año.
¿Qué diferencia hay entre un plan de negocios general y una planeación estratégica comercial B2B?
Un plan de negocios abarca la visión corporativa global: finanzas, inversiones en activos fijos, recursos humanos, operaciones y mercadotecnia. La planeación estratégica comercial es el brazo ejecutor de ese plan en el mercado: define con precisión milimétrica a qué industrias se les venderá, qué propuestas de valor se defenderán, cómo se desarmarán las tácticas de los departamentos de compras y qué conductas diarias debe ejecutar cada vendedor para transformar la capacidad productiva de la planta en flujo de caja predecible.
¿Cómo involucrar a los vendedores en la planeación sin que intenten negociar cuotas a la baja?
El secreto radica en separar la discusión de la meta financiera de la definición de los comportamientos operativos. La meta financiera responde a los requerimientos de rentabilidad de la compañía y no está sujeta a plebiscito. Lo que sí se construye y acuerda con el vendedor es la ingeniería de su tiempo: cómo optimizar sus rutas en los parques industriales, qué soporte técnico necesita para no perder horas en oficina y cuántas oportunidades debe gestionar para superar su cuota y maximizar sus comisiones. Cuando el vendedor percibe que el plan le da una fórmula matemática para ganar más dinero con menos desgaste, se convierte en el principal defensor de la sistemática.
¿Qué hacer si en el segundo trimestre el equipo se queda por debajo del pronóstico proyectado?
La ventaja de monitorear indicadores de comportamiento (reuniones de discovery, dolor calificado, acuerdos presupuestarios) en lugar de solo facturación es que el diagnóstico del problema es inmediato. Si el equipo no está vendiendo pero cumplió al cien por ciento sus reuniones de diagnóstico, el problema radica en la técnica de calificación o en la propuesta de valor frente a competidores. Si el equipo no está vendiendo porque sus citas cayeron a la mitad, el problema es de prospección y disciplina operativa. Conocer la causa raíz exacta permite aplicar correctivos quirúrgicos sin caer en el pánico corporativo ni despedir ejecutivos valiosos por fallas de proceso.
Si quieres revisar cómo diseñar e instalar un proceso de planeación estratégica comercial adaptado a la realidad de tu equipo y tus clientes en el Bajío, escríbeme a través de nuestra página de contacto para analizar tu operación.