Un forecast de ventas B2B confiable es una proyección matemática de ingresos comerciales fundamentada en criterios objetivos de calificación y verificación de hitos del comprador, no en el optimismo de los vendedores. Permite al consejo de administración y a la dirección general planificar capacidad operativa, flujo de caja y compras industriales con certeza trimestral sin depender de cotizaciones estancadas.
El último jueves de cada trimestre se repite la misma comedia de equivocaciones en las salas de consejo de Querétaro, León, San Luis Potosí, Celaya y Aguascalientes. El director general toma asiento en la cabecera de la mesa, abre su computadora y proyecta ante los socios un número cargado de esperanza: cuarenta y cinco millones de pesos en nuevos negocios para los siguientes noventa días. El gráfico de barras luce impecable. El sistema de gestión de clientes reporta más de cien cotizaciones abiertas y el gerente de ventas asegura que el equipo está trabajando a marcha forzada para cerrar las cuentas clave.
Llega el último día del trimestre y la realidad operativa destruye la fantasía. La facturación real apenas alcanza diecisiete millones de pesos. El treinta y ocho por ciento de lo prometido.
Cuando los accionistas cuestionan el abismo entre la cifra presupuestada y el dinero que realmente ingresó a la cuenta bancaria de la empresa, el área comercial despliega su catálogo habitual de pretextos: el comité técnico del cliente aplazó la decisión para el siguiente año fiscal, la armadora en Silao congeló las órdenes de compra por reconfiguración de línea, el director de compras se fue de vacaciones sin firmar el contrato, o la competencia extranjera reventó los precios en el último minuto. La dirección general acepta las explicaciones con resignación, reprograma las mismas oportunidades en el sistema para el siguiente periodo y vuelve a presentar un pronóstico idéntico tres meses después.
Este ciclo de incertidumbre no se debe a la volatilidad macroeconómica ni a la mala fortuna en el mercado. Es el resultado directo de gestionar el pronóstico de ingresos con base en el entusiasmo subjetivo de la fuerza de ventas en lugar de utilizar un sistema de calificación riguroso. En las ventas entre empresas de ciclo largo, un pronóstico que no distingue entre el interés educado de un prospecto y un compromiso comercial vinculante es una fantasía contable que pone en riesgo la solvencia financiera de cualquier organización industrial.
Porcentajes arbitrarios y optimismo del vendedor
Asigna probabilidades estáticas al avance en el sistema según las actividades que ejecuta el vendedor, ignorando la realidad psicológica del cliente.
- El avance se mide por tareas del vendedor como llamadas, correos y visitas
- Mantiene cotizaciones zombis activas durante meses para inflar el embudo
- Confunde la amabilidad del comprador con voluntad real de desembolso
- Genera desviaciones presupuestales superiores al cuarenta por ciento cada trimestre
Hitos verificables del comprador y descalificación temprana
Pondera las oportunidades exclusivamente a partir de acuerdos explícitos, dolor financiero cuantificado y acceso directo al tomador de decisiones.
- El avance se valida con compromisos mutuos por escrito y contratos previos
- Expulsa del pronóstico cualquier oportunidad sin hito cumplido en treinta días
- Diferencia con precisión matemática entre volumen potencial y cierre predecible
- Reduce el margen de error de la proyección a menos del diez por ciento trimestral
1. La falacia del porcentaje estático: por qué los sistemas comerciales tradicionales engañan a la dirección
La inmensa mayoría de las empresas medianas del sector manufacturero, logístico y de servicios industriales en el Bajío configuran sus sistemas comerciales copiando plantillas genéricas. Establecen etapas lineales y asignan un porcentaje matemático automático a cada una:
- Prospección o primer contacto: diez por ciento de probabilidad.
- Reunión de levantamiento técnico: veinticinco por ciento de probabilidad.
- Envío de propuesta formal o cotización: cincuenta por ciento de probabilidad.
- Negociación o revisión de condiciones: setenta y cinco por ciento de probabilidad.
- Contrato o cierre verbal: noventa por ciento de probabilidad.
Bajo este modelo simplista, si un vendedor envía diez cotizaciones de un millón de pesos cada una, el sistema calcula de manera automática que la empresa ingresará cinco millones de pesos en ese periodo.
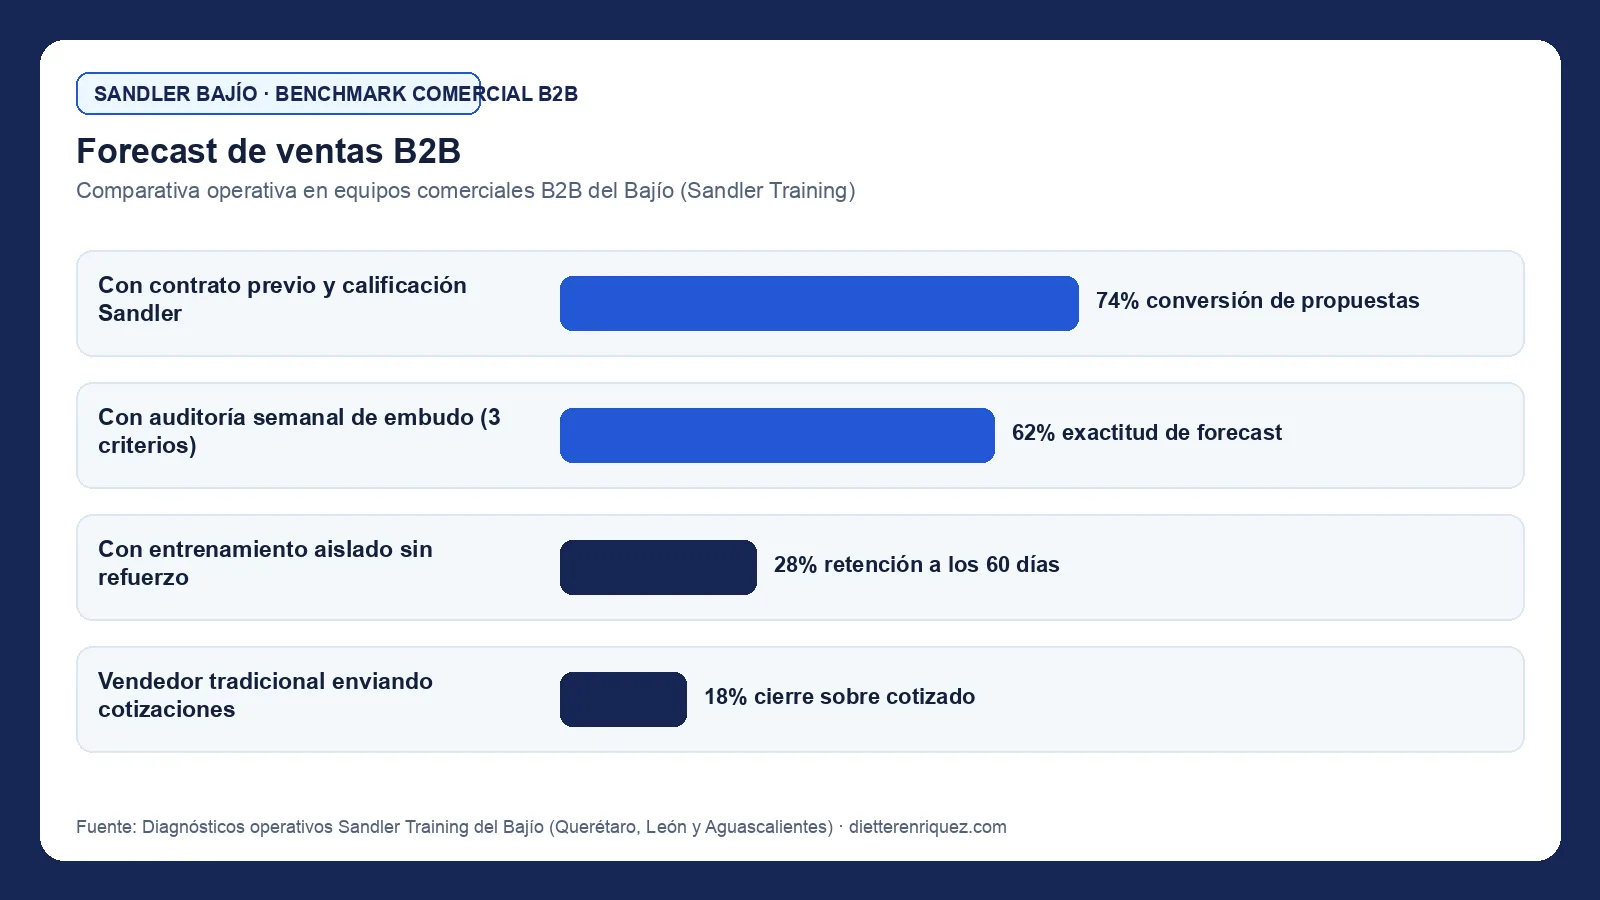
Esta metodología adolece de un error estructural: mide las acciones que realiza el vendedor, no las decisiones que toma el comprador. Enviar una cotización solo demuestra que el vendedor sabe utilizar una hoja de cálculo y redactar un correo electrónico; no demuestra en lo absoluto que el cliente tenga la intención, el presupuesto o la autoridad para comprar.
En la realidad de los negocios industriales en México, solicitar una cotización suele ser la forma más rápida y elegante que tiene un gerente de planta o un comprador corporativo para deshacerse de un vendedor insistente sin ser descortés. Al pedir un presupuesto desglosado con planos y hojas de especificación, el cliente traslada la carga de trabajo al proveedor y gana semanas de tranquilidad sin asumir ningún compromiso. El vendedor regresa eufórico a su oficina, registra una oportunidad al cincuenta por ciento en el sistema y alimenta una ilusión óptica que distorsiona las proyecciones financieras de la compañía.
Como explicamos con detenimiento en nuestra guía sobre auditoría de pipeline de ventas B2B y cómo limpiar tu embudo, un embudo comercial lleno de cotizaciones sin calificar no es un activo estratégico; es un basurero operativo que drena tiempo, desgasta a los ingenieros de soporte técnico y entrega información falsa a la dirección general.
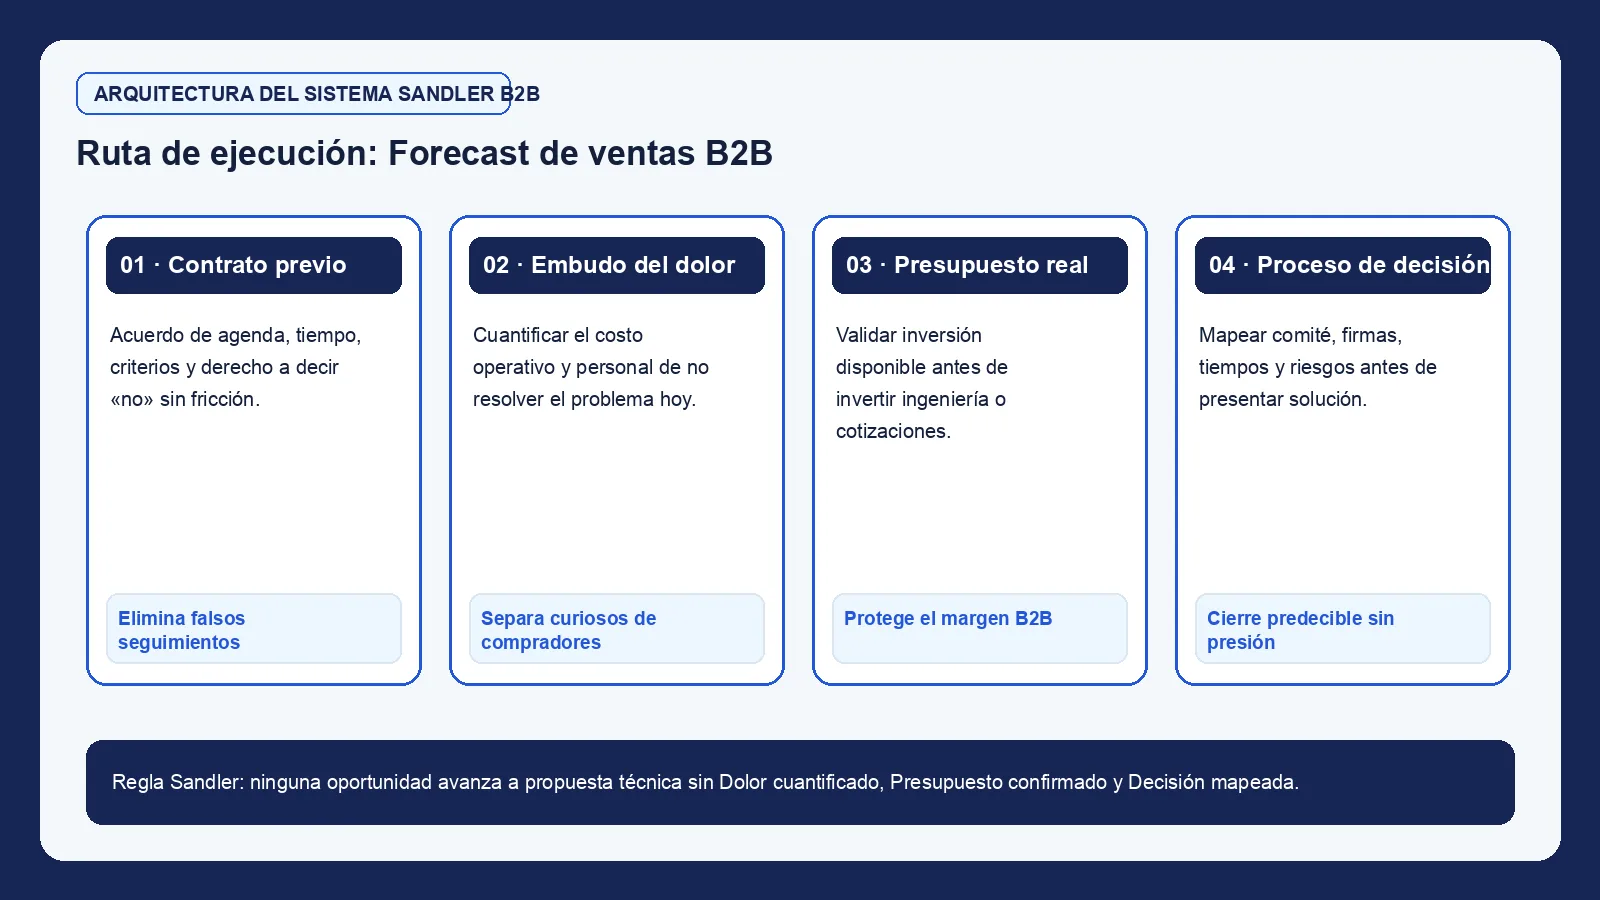
Para que un pronóstico sea confiable, cada etapa debe gobernarse por un hito verificable del cliente. Si el comprador no ha admitido un problema financiero crítico, no ha revelado el rango de inversión disponible y no ha presentado al vendedor ante el comité ejecutivo que firma el contrato, la probabilidad de esa oportunidad no es del cincuenta por ciento; es de cero.
Dolor Cuantificado
El cliente reconoce el costo financiero de no resolver su problema actual en planta o almacén.
Causa RaízPresupuesto Confirmado
Existe partida asignada, rango de inversión validado y retorno financiero comprendido por el cliente.
Fondo RealProceso de Decisión
Acceso directo a los involucrados, criterios de selección transparentes y calendario de firmas.
Poder PolíticoContrato Previo
Siguiente paso inamovible con fecha, hora y agenda pactada entre ambas partes sin ambigüedades.
Compromiso Mutuo2. Los cuatro cuadrantes del forecast moderno: cómo clasificar las oportunidades sin autoengaño
Para eliminar la especulación en el consejo de administración, una dirección comercial madura debe abandonar los porcentajes automáticos y clasificar la cartera en cuatro categorías operativas con reglas de inclusión no negociables:
Cuadrante 1: Oportunidades comprometidas (Commit)
Representa el suelo del pronóstico. Son los negocios cuya probabilidad real supera el noventa por ciento y sobre los cuales la dirección general puede tomar decisiones de gasto operativo, compras de materia prima o contrataciones de personal.
Para que una cuenta ingrese a esta categoría debe cumplir cuatro condiciones simultáneas:
- El dolor técnico y financiero fue admitido y firmado en una minuta por el usuario operativo.
- El presupuesto específico está asignado y validado con el área de compras o finanzas.
- El vendedor se reunió con todos los integrantes del comité de decisión, incluyendo a quien tiene la firma legal.
- Existe una fecha acordada en el calendario para la formalización del contrato y la entrega de la orden de compra.
Si falta uno solo de estos elementos, la oportunidad tiene estrictamente prohibido entrar en el cuadrante de compromiso.
Cuadrante 2: Mejor escenario (Best Case o Upside)
Son oportunidades que tienen un dolor validado y presupuesto confirmado, pero donde existe una variable externa fuera del control directo de la empresa proveedora. Por ejemplo, una licitación privada donde cumplimos con todos los requisitos y somos la opción recomendada por planta, pero la validación final depende de un corporativo ubicado en Detroit o Tokio que sesiona una vez al mes.
Estas cuentas representan el potencial de sobrecumplimiento de la meta comercial. Se auditan con rigor semanal, pero su facturación jamás se utiliza para cubrir costos fijos ni nóminas operativas.
Cuadrante 3: Embudo activo en calificación (Pipeline)
Abarca todas las conversaciones comerciales en curso que aún se encuentran transitando por las primeras etapas del Submarino Sandler: establecimiento del contrato inicial, exploración del dolor o calificación preliminar de presupuesto.
Son cuentas con tracción real y reuniones calendarizadas, pero donde aún no se determina si existe viabilidad de negocio. Este volumen sirve para medir la salud futura de la empresa a seis meses vista, pero su valor monetario se pondera en cero para el cierre del trimestre en curso.
Cuadrante 4: Cuentas fuera de pronóstico (Omit o Purga)
Cualquier oportunidad que haya permanecido más de treinta días sin un siguiente paso acordado por el cliente, donde el prospecto haya postergado una cita en más de dos ocasiones, o donde el comprador se niegue a compartir información financiera y acceso al tomador de decisiones.
Estas cuentas no se quedan flotando en el sistema con la esperanza de que resuciten por arte de magia. Se descalifican formalmente o se transfieren a campañas automatizadas de mercadotecnia. Como enseña la filosofía Sandler, a la gente le encanta comprar, no que le vendan, y cuando un prospecto esquiva los compromisos básicos, mantenerlo en el pronóstico solo sirve para maquillar la incompetencia comercial.
3. La junta semanal de forecast: cómo auditar las cuentas sin caer en justificaciones vacías
El mayor error de los directores generales y gerentes de ventas al revisar el pronóstico semanal es transformar la reunión en un interrogatorio policiaco o en un monólogo de buenas intenciones. El vendedor narra una historia extensa y emotiva sobre lo bien que le cayó el cliente, los elogios que recibió la presentación corporativa y lo seguro que se siente de cerrar la cuenta antes del viernes. El director asiente complacido y anota el número.
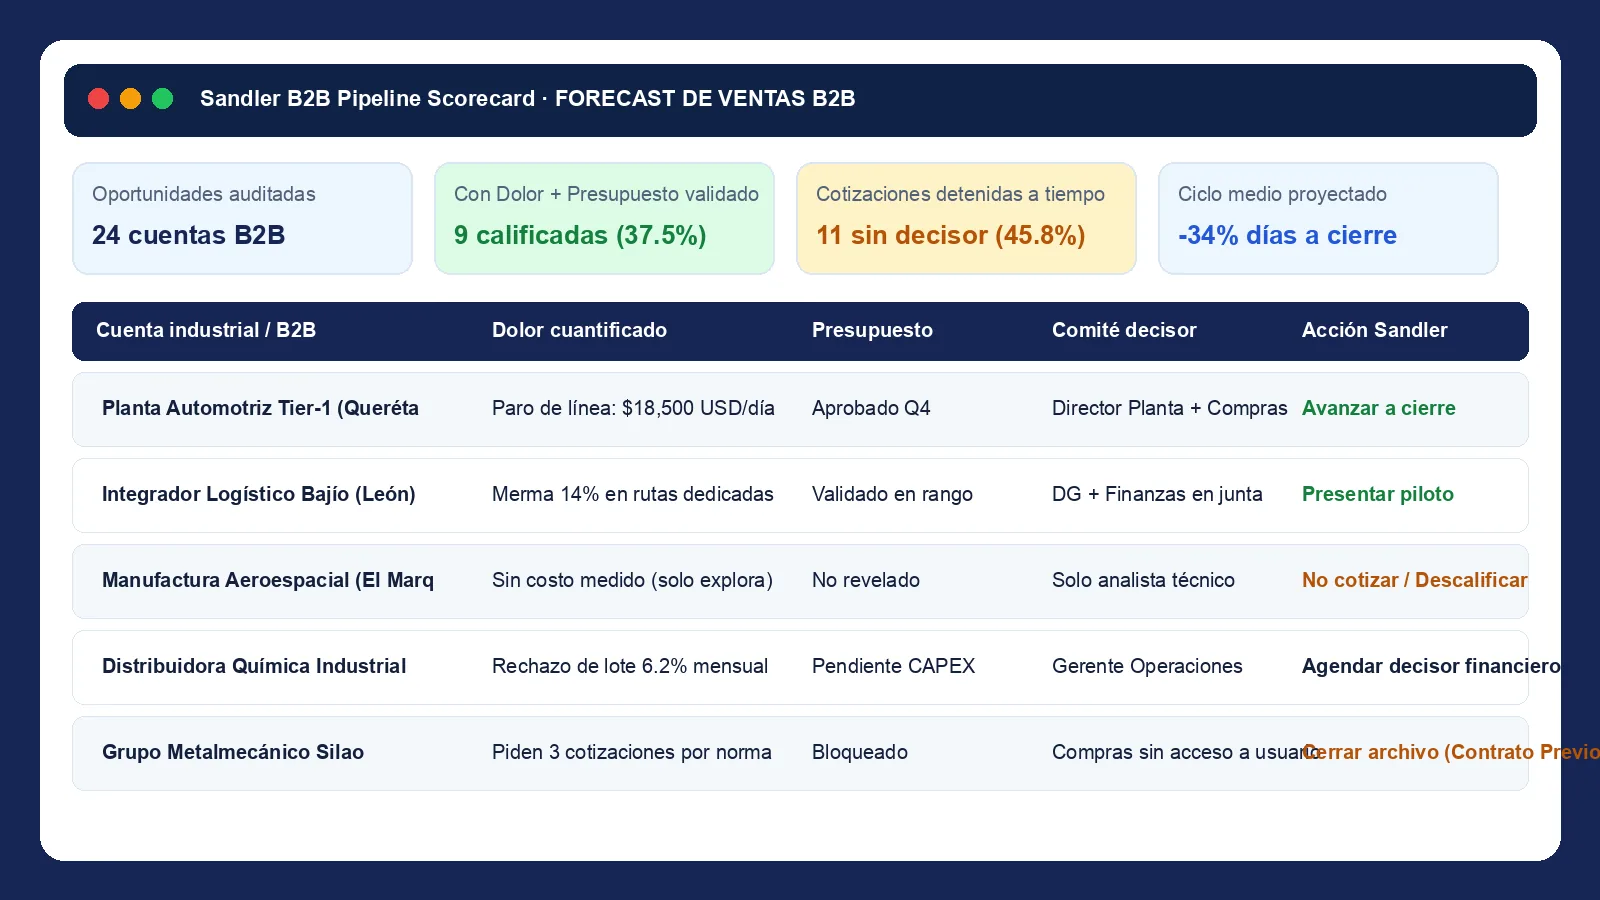
Una junta de forecast profesional no analiza impresiones ni estados de ánimo; audita hechos objetivos e hitos de comportamiento del comprador. A continuación presentamos la estructura que aplicamos en nuestros programas de dirección comercial fraccional y en la consultoría comercial para empresas en el Bajío:
Las cinco preguntas de auditoría Sandler que todo gerente debe formular ante cada oportunidad
Pregunta 1: ¿Cuál es el problema financiero concreto que resolveremos y cuánto dinero le cuesta al cliente mantenerlo activo?
Si el vendedor responde: "Quieren modernizar su almacén", la oportunidad no está calificada. El deseo de modernización es un concepto abstracto. La respuesta correcta debe sonar así: "El almacén de producto terminado en Silao sufre una tasa de desabasto del doce por ciento en temporada alta, lo que representó penalizaciones por cuatrocientos cincuenta mil pesos el trimestre pasado con su cliente principal en Celaya". Sin dolor financiero medible, no hay urgencia de compra.
Pregunta 2: ¿Qué rango de inversión específico validó el cliente antes de recibir la propuesta?
Si el vendedor dice: "Primero les mandamos la cotización y ahora están evaluando el precio", cometió el error clásico de regalar consultoría técnica sin calificar presupuesto. Para comprender cómo abordar esta conversación con maestría, recomendamos consultar nuestra guía sobre cómo calificar presupuesto en ventas B2B sin asustar al prospecto. El cliente debe haber aceptado previamente que resolver ese dolor costará una cifra situada dentro de un rango específico que su empresa está en condiciones de pagar.
Pregunta 3: ¿Quiénes integran el comité de compra y cómo votará cada persona?
El vendedor debe conocer el mapa político de la cuenta: quién es el usuario técnico que sufre el problema a diario, quién es el responsable de compras que buscará optimizar condiciones, quién es el director financiero que liberará los recursos y quién tiene el veto final. Si el vendedor solo ha hablado con un ingeniero de mantenimiento y no tiene acceso a compras ni a dirección de planta, la cuenta no puede formar parte del pronóstico comprometido.
Pregunta 4: ¿Cuál es el contrato previo acordado para el siguiente paso?
Debe existir una fecha, hora y objetivo pactado en las agendas de ambas partes. "Le marco la próxima semana a ver cómo lo ven" no es un contrato previo; es el preludio del desinterés del cliente. El acuerdo debe ser explícito: "Nos reuniremos el martes a las diez de la mañana con el director de operaciones para revisar tres alternativas de solución; si una de ellas encaja con sus criterios técnicos y presupuesto, ese mismo día acordaremos el cronograma de implementación".
Pregunta 5: Si el cliente decide no comprarle a nuestra empresa, ¿qué camino alternativo tomará?
Un prospecto siempre tiene tres opciones: comprarle a un competidor, intentar resolver el problema internamente con recursos propios, o no hacer nada y seguir conviviendo con el problema. Si el vendedor no sabe con exactitud qué pasa en la operación del cliente si deciden no hacer nada este trimestre, no comprende las prioridades del comprador.
4. Guiones ejecutivos para diagnosticar la salud de una oportunidad antes de reportarla a consejo
Para evitar que tu equipo infle el pronóstico con oportunidades dudosas, los vendedores deben aplicar técnicas de validación directa con los compradores. Cuando un ejecutivo comercial sospecha que el cliente está dilatando el proceso o que su interés es superficial, debe recurrir a la reversa negativa para forzar la claridad antes de registrar el negocio en su proyección.
A continuación presentamos cuatro guiones prácticos para utilizar en las cuentas clave de la región:
Guion 1: Para validar la fecha real de cierre reportada en el sistema
- Vendedor tradicional: "Ingeniero, le llamo porque tengo anotado en mi sistema que cerrábamos este contrato el día quince; ¿cómo ve, si nos da tiempo de firmar?".
- Enfoque Sandler con desapego: "Ingeniero, revisando mis notas veo que teníamos proyectado tomar una decisión sobre el sistema de tratamiento de agua a mediados de este mes. Sin embargo, conociendo la carga de trabajo que tienen en la planta y los procesos de compras corporativas, me da la impresión de que las prioridades de la empresa se movieron y que este proyecto se va a posponer para el siguiente año. Si es así, dígamelo con total tranquilidad; prefiero que actualicemos el expediente de una vez y no estar quitándole el tiempo con llamadas innecesarias este mes".
Resultado psicológico: Si la oportunidad es real, el cliente defenderá la urgencia: "No, de ninguna manera; el problema de descarga de agua nos urge por temas normativos con el municipio, la firma sale este jueves". Si la oportunidad era una ilusión, el cliente lo admitirá: "La verdad sí, ingeniero; dirección congeló los proyectos hasta enero". En ambos casos, el pronóstico se sanea al instante.
Guion 2: Para calificar si el comité de compras realmente sesionará
- Vendedor tradicional: "Licenciado, le encargo mucho que meta nuestra propuesta en la junta de consejo del viernes, le aseguro que cumplimos con todo".
- Enfoque Sandler con contrato previo: "Licenciado, usted me comentó que este viernes presentará las opciones de automatización ante el comité directivo. Por la experiencia que tenemos con proyectos similares en Querétaro, sabemos que cuando el proveedor externo no está presente en esa mesa para aclarar dudas técnicas de integración, surgen objeciones de mantenimiento que nadie puede responder y el proyecto se estanca semanas. Si usted considera que no es prudente que yo lo acompañe quince minutos en esa reunión para respaldarlo técnicamente, me preocupa que estemos mandando la propuesta a un callejón sin salida. ¿Tiene sentido que participe o prefiere que no nos hagamos expectativas para este trimestre?".
Guion 3: Para descubrir al competidor oculto que compras no menciona
- Vendedor tradicional: "Nosotros somos los mejores del mercado en Guanajuato y nuestro servicio postventa no tiene comparación".
- Enfoque Sandler exploratorio: "Ingeniero, nuestra propuesta técnica resuelve con holgura los requerimientos de maquinado que me compartió; sin embargo, sería muy ingenuo de mi parte pensar que somos la única empresa que están evaluando para este paquete de piezas. Me imagino que tienen sobre la mesa dos o tres cotizaciones más con precios muy competitivos. ¿Qué tendría que suceder en esa comparativa para que decidan descartar a nuestro equipo y elegir a otra opción?".
El comprador responderá revelando el criterio real de decisión: tiempos de entrega en planta, términos de crédito a noventa días o certificaciones de calidad específicas. Con esa información, el vendedor sabrá de inmediato si la cuenta debe permanecer en el pronóstico comprometido o reclasificarse a mejor escenario.
La siguiente matriz resume los criterios objetivos que deben regir cada etapa del pronóstico en una empresa B2B para eliminar la discrepancia entre lo proyectado y lo facturado:
Etapa Comercial Tradicional | Hito Requerido por Metodología Sandler | Ponderación de Forecast | Evidencia Documental Obligatoria | Acción si no se Cumple el Hito |
|---|---|---|---|---|
Contacto inicial y prospección | Contrato previo aceptado: acuerdo de tiempo y objetivo mutuo de reunión. | 0 % en trimestre corriente | Invitación de calendario aceptada por ambas partes con agenda por escrito. | Reclasificar a prospección en frío o descartar del sistema. |
Levantamiento técnico en planta | Dolor financiero admitido: impacto en costos, mermas o paros de línea cuantificado. | 10 % de probabilidad futura | Minuta técnica firmada o confirmada por correo por el gerente de área. | No cotizar; regresar a diagnóstico o descalificar la cuenta. |
Calificación de presupuesto | Rango de inversión validado con compras o dirección antes de enviar solución. | 25 % de probabilidad futura | Rango presupuestal confirmado por escrito con origen de fondos definido. | Detener elaboración de propuesta formal hasta validar fondos. |
Mapeo del proceso de decisión | Acceso confirmado al comité ejecutivo que firma el contrato y libera la orden. | 50 % (Mejor Escenario / Upside) | Directorio completo de involucrados con fecha acordada de presentación. | Bloquear avance a propuesta final; no enviar archivos por correo. |
Presentación de solución a comité | Demostración de encaje técnico y económico ante todos los tomadores de decisión. | 75 % (Mejor Escenario / Upside) | Acta de acuerdo de solución donde el cliente reconoce encaje total. | Solicitar reunión de aclaración de dudas o suspender seguimiento. |
Acuerdo verbal de compra | Cierre de términos legales, condiciones de entrega y fecha de firma inamovible. | 90 % - 95 % (Pronóstico Comprometido) | Borrador de contrato en revisión jurídica u orden de compra en tránsito. | Si se pospone más de una vez, degradar de inmediato a Mejor Escenario. |
Facturación y anticipo cobrado | Orden de compra recibida en firme y pago de anticipo reflejado en banco. | 100 % (Venta Ganada) | Comprobante bancario de transferencia y contrato legal firmado. | Registrar ingreso real y dar inicio formal a la etapa de postventa. |
5. El impacto del pronóstico confiable en las diferentes industrias del corredor del Bajío
La construcción de un pronóstico predecible no se comporta de la misma manera en un taller de maquinados en Irapuato que en una empresa de transporte pesado en Querétaro o en una proveedora de inyección de plástico en Silao. Cada vertical económica de la región enfrenta dinámicas de contratación específicas que el director comercial debe incorporar en su modelo de proyección:
Proveeduría automotriz Tier 1 y Tier 2 (Silao, Celaya, Querétaro)
En el sector automotriz, los ciclos comerciales se rigen por los programas de lanzamiento de las armadoras (OEMs) y las ventanas de nominación de proveedores. Un error recurrente de los proveedores locales es incluir en el pronóstico una orden de compra porque recibieron la carta de intención (Letter of Intent o LOI).
En la industria automotriz, una carta de intención no garantiza volumen de producción; solo reserva capacidad técnica. Si el lanzamiento del vehículo se retrasa tres meses en la planta de ensamble, la orden de compra no se liberará. El forecast en esta industria debe vincularse directamente a la fecha confirmada de arranque de producción (SOP o Start of Production) y al calendario de validación de piezas muestra (PPAP). Incluir facturación estimada antes de la aprobación del PPAP es la principal causa de descalabros financieros en las empresas autoparteras de Guanajuato y Querétaro.
Maquinaria especializada y bienes de capital (Querétaro, San Luis Potosí)
Los proyectos de integración de celdas robotizadas, transportadores automatizados y líneas de ensamble tienen montos unitarios elevados y tiempos de fabricación que oscilan entre cuatro y diez meses. Si una empresa integra tres proyectos en su pronóstico y uno solo de ellos se cae, los ingresos del trimestre se desploman un treinta y tres por ciento.
Para estas compañías, la ponderación del forecast debe incorporar una cláusula de verificación de financiamiento corporativo (CAPEX). Si el proyecto depende de una partida de inversión de capital que aún no cuenta con el visto bueno del comité corporativo global, la probabilidad de cierre no puede superar el veinticinco por ciento, aun cuando el equipo de ingeniería de la planta local afirme que el proyecto está aprobado en un noventa y nueve por ciento.
Logística, almacenamiento y transporte de carga (Querétaro, Guanajuato)
En el transporte industrial, muchas empresas proyectan ingresos calculando que el cliente contratará cien viajes mensuales entre el Bajío y la frontera norte. Sin embargo, en los contratos de servicio logístico rara vez existen cláusulas de volumen forzoso; el cliente asigna rutas según la fluctuación de sus embarques diarios.
Un pronóstico logístico confiable debe separar con bisturí los ingresos garantizados por flota dedicada de los ingresos variables spot. Si un vendedor reporta una cuenta nueva como un ingreso fijo de un millón de pesos mensuales, pero el cliente solo firmó un acuerdo de tarifas sin compromiso de embarque semanal, esa oportunidad debe registrarse en la categoría de volumen variable no garantizado, evitando que la dirección de operaciones adquiera unidades de transporte basándose en promesas sin sustento.
Calzado, empaque y suministros industriales (León, Irapuato)
En los sectores de proveeduría de consumo intermedio, el obstáculo más común para la precisión del forecast es la costumbre comercial de trabajar con acuerdos de palabra y órdenes de compra abiertas sin fecha de entrega específica.
Las empresas de León suelen abastecer a fábricas de calzado que colocan pedidos según la temporada de venta mayorista. Si el director comercial no sincroniza el pronóstico de ventas con el ciclo de compras de pieles, suelas y cajas de sus clientes, sufrirá desabasto en los picos de demanda y acumulación de inventario obsoleto en los valles. El pronóstico aquí debe medirse en función de la capacidad de producción planificada por el comprador, no de las estimaciones verbales del departamento de compras.
Para dominar las dinámicas de negociación específicas que demandan estos sectores industriales, te sugerimos explorar nuestro análisis sobre el entrenamiento comercial industrial y venta consultiva.
Preguntas que llegan seguido
¿Por qué los vendedores se resisten a reportar un forecast realista y prefieren inflar los números?
La resistencia se origina en la cultura de gestión de la propia empresa. Si la dirección general castiga al vendedor que presenta un pronóstico sobrio de tres millones de pesos y premia en público al que promete diez millones aunque luego solo facture dos, el equipo aprende que en esa organización la simulación es más rentable que la verdad. Para erradicar este comportamiento, la dirección debe medir y recompensar la precisión del pronóstico (forecast accuracy), no solo el volumen bruto proyectado. Un vendedor que proyecta cuatro millones y factura tres millones ochocientos mil pesos aporta muchísimo más valor a la estabilidad de la empresa que uno que promete diez y entrega cuatro.
¿Cuál es la desviación máxima aceptable entre el forecast comprometido y la facturación real al cierre del trimestre?
En organizaciones B2B que operan con un sistema riguroso de calificación como el Submarino Sandler, la variación entre el cuadrante de compromiso (Commit) reportado a inicio de mes y la facturación real al día treinta no debe exceder el diez por ciento. En horizontes trimestrales completos, una desviación saludable se ubica entre el diez y el quince por ciento. Cualquier empresa que presente variaciones superiores al treinta por ciento en sus proyecciones de ingresos opera a ciegas y requiere una intervención urgente en sus procesos de calificación comercial y auditoría de pipeline.
¿Cómo manejar a un prospecto que exige una cotización formal pero se niega a compartir su presupuesto o fecha de decisión?
La respuesta Sandler es tajante: no envíes una cotización formal a ciegas. Enviar números detallados a un cliente que no revela información equivale a desarmarse en la negociación. La fuerza de ventas debe aplicar un contrato previo de exploración: "Ingeniero, con gusto le armamos un documento detallado con precios y especificaciones técnicas; sin embargo, diseñar una ingeniería a la medida de su planta toma entre quince y veinte horas de nuestros ingenieros de proyecto. Sería irresponsable de mi parte consumir ese tiempo de soporte si todavía no sabemos si el rango de costo se ajusta a lo que su empresa tiene previsto invertir. ¿Le parece que revisemos en diez minutos un orden de magnitud preliminar para confirmar si estamos en el mismo canal antes de involucrar al equipo técnico?". Si el prospecto se niega a esa conversación básica, demostró que solo estaba buscando una cotización de relleno para justificar una compra interna con otro proveedor.
¿Con qué frecuencia se debe actualizar el forecast comercial en una empresa mediana?
El pronóstico general se actualiza semanalmente en la reunión 1 a 1 entre el director comercial y cada ejecutivo de cuenta. En esa sesión se revisan los movimientos de estatus, las fechas comprometidas y las descalificaciones de la semana. A nivel de consejo de administración o dirección general, el reporte se presenta con corte mensual para evaluar la tendencia y con consolidación trimestral para la planeación financiera. Actualizar el forecast una vez cada tres meses es una receta para el desastre, ya que priva a la empresa de la capacidad de maniobra para corregir desviaciones operativas a tiempo.
Transforma la incertidumbre de ingresos en predictibilidad para tu consejo
Un consejo de administración no evalúa a su dirección comercial por el esfuerzo desplegado ni por el número de cotizaciones que flotan en el sistema; la evalúa por su capacidad de generar ingresos predecibles, proteger el margen de utilidad y garantizar la sostenibilidad operativa de la organización.
Seguir gestionando el pronóstico con base en la intuición de los vendedores y en porcentajes arbitrarios condena a tu empresa a vivir en una montaña rusa financiera que desgasta a los socios, frena las inversiones estratégicas y genera fricciones constantes entre el área comercial y las áreas de producción y finanzas.
La metodología Sandler sustituye la especulación por un proceso estructurado de ingeniería de ventas: compuertas de calificación infranqueables, verificación documental de acuerdos y una cultura corporativa donde decir no a tiempo es considerado un acto de excelencia profesional. Si estás interesado en auditar el pipeline comercial de tu empresa, profesionalizar el pronóstico de ingresos o evaluar un esquema de dirección comercial para tu planta o corporativo en el Bajío, te invitamos a ponerte en contacto con nosotros para analizar tu situación de manera personalizada.