Calificar presupuesto en ventas B2B consiste en validar con el comprador si cuenta con los fondos, la disposición de inversión y los recursos necesarios para resolver su problema antes de redactar una propuesta económica. El paso 4 del Submarino Sandler desensibiliza la conversación de dinero mediante rangos orientativos, evitando cotizaciones estériles y descuentos desesperados.
Existe un momento exacto en el ciclo de ventas comerciales donde la mayoría de los ejecutivos pierden el control de la negociación. Ocurre habitualmente al final de la primera o segunda reunión, justo después de que el prospecto ha mostrado entusiasmo por el catálogo, las especificaciones técnicas o las instalaciones de la empresa.
En ese instante crucial, el comprador emite la frase que activa el condicionamiento reflejo del vendedor tradicional: "Ingeniero, me parece muy interesante lo que me explica; mándeme una cotización formal desglosada por correo para que la revisemos con el área de finanzas".
El vendedor promedio sonríe, asiente con complacencia, promete tener la propuesta en el buzón del cliente antes de las cinco de la tarde y regresa corriendo a su oficina. Durante los siguientes tres días, el equipo de ingeniería invierte horas valiosas en calcular costos de manufactura, cubicajes logísticos y márgenes operativos. El ejecutivo redacta un documento impecable de veinte páginas con logotipos corporativos, especificaciones milimétricas y tablas de precios. Lo envía con copia a todos los involucrados y añade una frase cordial: "Quedo a sus muy apreciables órdenes para cualquier duda o aclaración".
A partir de ese segundo, se desata el calvario: el comprador deja de contestar las llamadas, no responde los mensajes de seguimiento y entra en el limbo comercial conocido como ghosting. Tres semanas más tarde, cuando el vendedor logra interceptar al prospecto por teléfono, recibe una respuesta desalentadora: "Revisamos su propuesta pero está muy fuera de nuestro presupuesto; además, la dirección decidió posponer el proyecto hasta el próximo ejercicio fiscal".
El vendedor se queda desconcertado, creyendo que perdió la venta por un problema de precio. La realidad es mucho más cruda: nunca hubo una venta que perder. El ejecutivo entregó consultoría gratuita de ingeniería y reveló sus costos comerciales a alguien que no tenía dinero autorizado, que solo estaba curioseando para sondear el mercado o que planeaba utilizar la cotización para presionar a su proveedor actual para que le otorgara un descuento del cinco por ciento.
En el método Sandler sabemos que no se entregan propuestas a prospectos que no han sido debidamente calificados. El paso 4 del Submarino Sandler (Presupuesto) existe para proteger el tiempo de tu equipo y asegurar que solo se elaboren cotizaciones cuando el cliente ha reconocido cuánto dinero le cuesta su dolor y ha manifestado con claridad cuánto está dispuesto y en capacidad de invertir para erradicarlo.
El miedo a hablar de dinero antes de tiempo
Evade la conversación financiera por temor a incomodar al comprador, cotiza a ciegas y termina cediendo márgenes ante la primera objeción.
- Asume que el cliente tiene presupuesto solo porque solicitó una cotización formal
- Invierte decenas de horas de cálculo y diseño técnico sin saber si hay fondos aprobados
- Considera que hablar de dinero es de mala educación o una falta de tacto comercial
- Queda atrapado en el papel de proveedor rogón persiguiendo una respuesta que nunca llega
Calificación presupuestal y desensibilización
Aborda el dinero de frente y de igual a igual, califica la capacidad y voluntad de pago y no emite cotizaciones sin un rango acordado.
- Condiciona la entrega de cualquier documento económico a la validación previa de fondos
- Monetiza el dolor financiero del prospecto antes de plantear el costo de la solución
- Utiliza rangos amplios y técnicas de desensibilización para que el cliente revele su cifra real
- Descalifica oportunamente y sin culpa a quienes buscan consultoría o precios de referencia
1. La psicología del dinero: por qué a tus vendedores les aterra calificar presupuesto
Para corregir la incapacidad de un equipo comercial de calificar presupuestos, la dirección general debe comprender que este obstáculo rara vez se debe a la falta de conocimiento técnico. Es un bloqueo psicológico profundamente arraigado en los hábitos mentales y en la educación infantil de los ejecutivos.
Desde la infancia, a la gran mayoría de las personas se les inculca que hablar de dinero con extraños es de mal gusto, agresivo o grosero. Frases cotidianas como "no preguntes cuánto cuesta eso", "el dinero no crece en los árboles" o "es de pésima educación hablar de dinero en la mesa" programan el subconsciente del vendedor. Cuando ese individuo se incorpora a una fuerza de ventas corporativa y se sienta frente al director de compras de una planta automotriz en Silao o Querétaro, ese condicionamiento infantil se activa de forma automática.
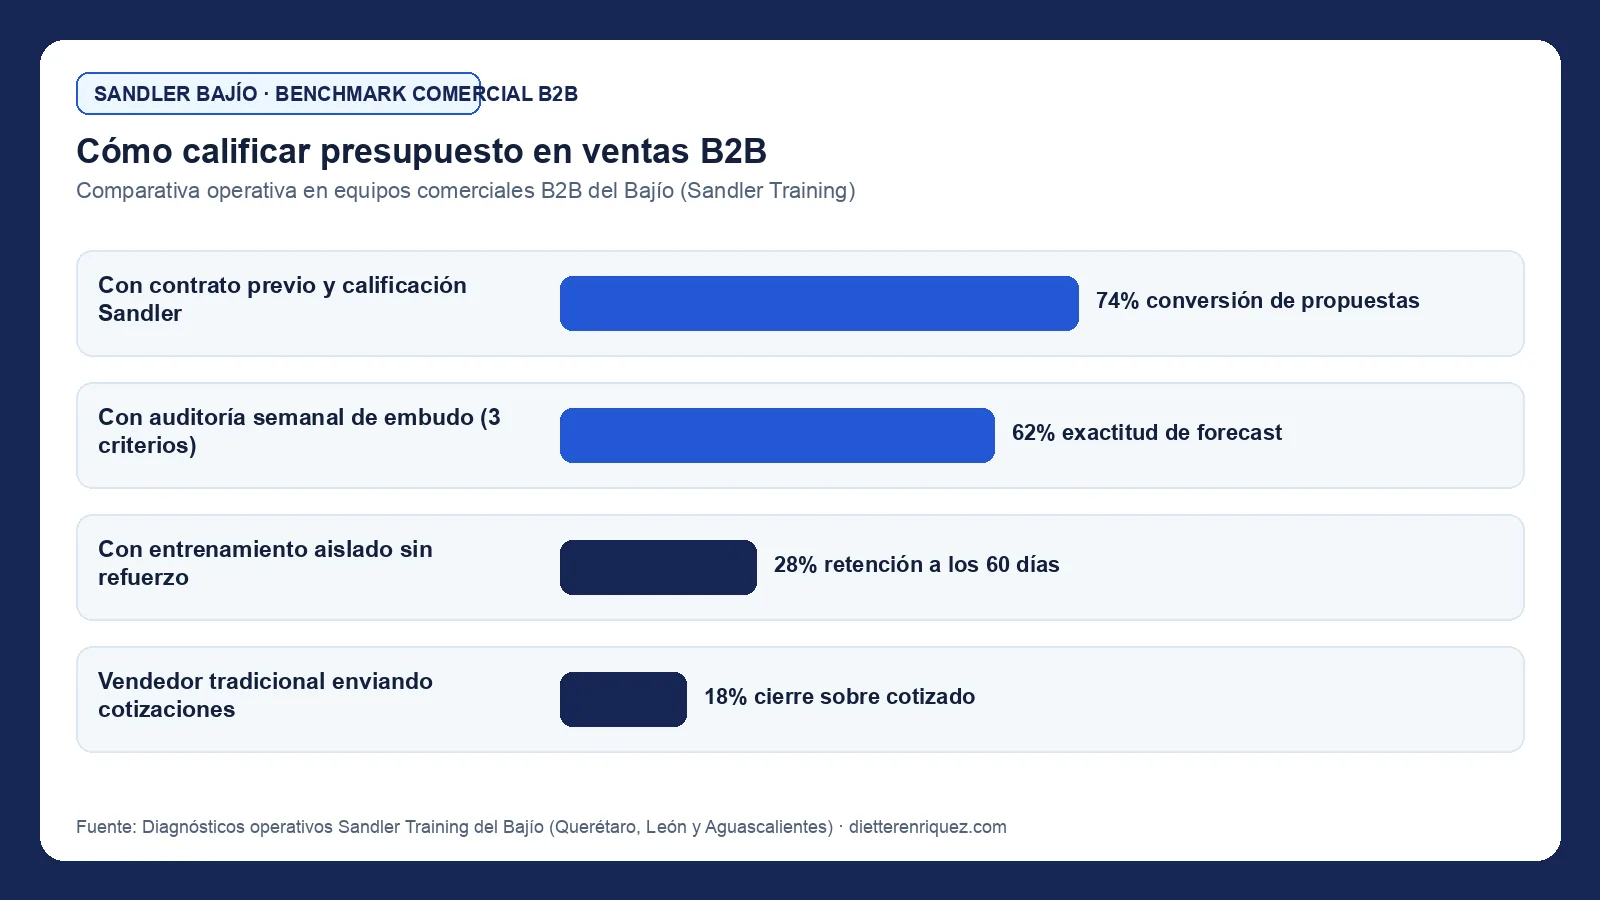
El vendedor siente que si le pregunta al prospecto "¿Cuánto dinero tiene presupuestado para este proyecto?", está cruzando una línea de privacidad prohibida. Teme que el cliente se ofenda, se ponga a la defensiva o lo descalifique de la licitación. En consecuencia, el vendedor adopta una postura sumisa: prefiere trabajar a ciegas, calcular el proyecto con márgenes teóricos y arrojar la cotización por encima de la cerca, rezando para que el comprador no se asuste con el número final.
El método Sandler rompe este patrón a través de un principio cardinal: en los negocios B2B, hablar de dinero no es una indiscreción, es un acto indispensable de respeto mutuo. Tu tiempo como proveedor y las horas de ingeniería de tu equipo tienen un valor financiero idéntico al tiempo del prospecto. Si el cliente no dispone de los recursos para pagar por tu solución, saberlo en los primeros quince minutos de la conversación evita semanas de desgaste improductivo para ambas partes.
Como profundizamos en nuestro análisis sobre psicología de ventas B2B: por qué el comprador decide como decide, cuando el vendedor se desensibiliza emocionalmente del dinero y trata las cifras con la misma neutralidad con la que un médico analiza una radiografía, el prospecto percibe autoridad profesional y se abre a discutir sus límites presupuestales sin reservas.
Dolor Monetizado
El cliente debe calcular con exactitud cuánto dinero pierde o deja de ganar hoy por mantener su problema operativo sin resolver.
Paso ObligatorioDisposición a Invertir
Validación de que la empresa no solo tiene fondos en el banco, sino la voluntad política de gastarlos en este dolor específico.
Voluntad RealRango de Parámetro
Uso de corchetes presupuestales amplios para medir la reacción del comprador sin obligarlo a revelar su número confidencial.
Técnica SandlerOrigen de la Partida
Identificación de la cuenta contable o reasignación de gasto de donde saldrán los recursos antes de estructurar contratos.
Viabilidad Financiera2. La regla de oro Sandler: no se habla de presupuesto sin haber descubierto el dolor
Uno de los errores más graves que comete un vendedor que intenta aplicar técnicas directas de calificación es preguntar por el presupuesto al inicio de la reunión comercial, antes de haber establecido rapport y antes de haber profundizado en el dolor del cliente.
Si entras a la oficina de un gerente de operaciones en San Luis Potosí y a los cinco minutos le disparas: "¿Cuál es su presupuesto para renovar sus montacargas?", la respuesta casi invariablemente será hostil: "No tengo presupuesto asignado, dígame usted cuánto cuesta y yo evalúo si me conviene".
En el Submarino Sandler, los compartimentos no pueden abrirse fuera de orden. El paso 4 (Presupuesto) solo puede abordarse con éxito cuando el paso 3 (Dolor) ha sido completado y cerrado satisfactoriamente. Para entender cómo funciona esta secuencia de exploración, te recomendamos leer nuestra guía sobre el embudo del dolor Sandler: preguntas para calificar prospectos B2B.
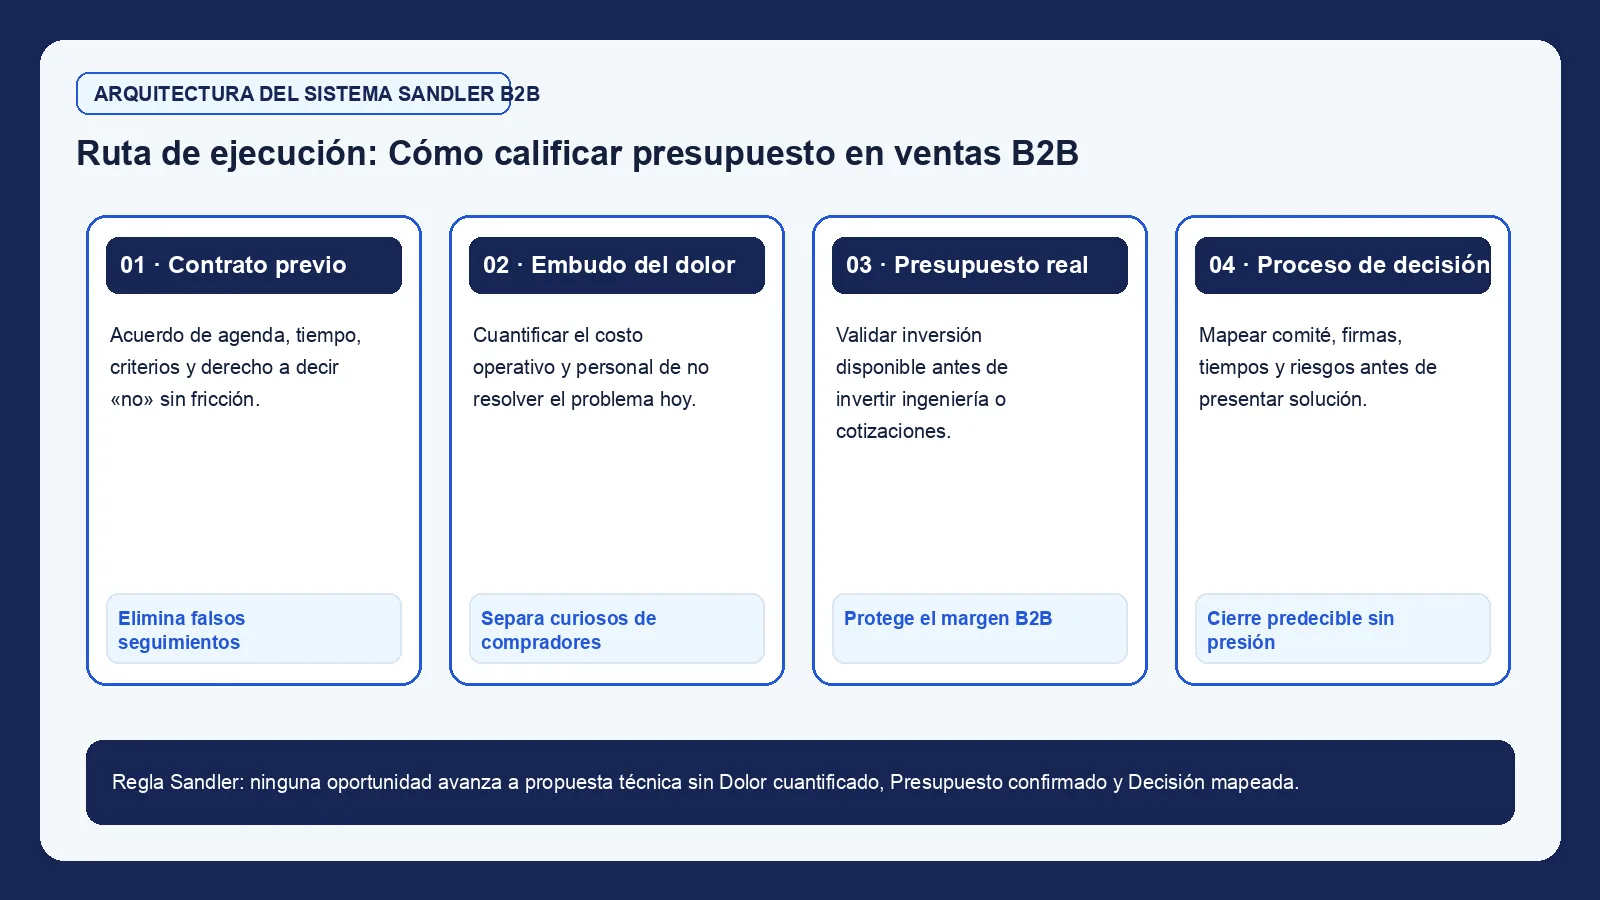
El principio es sencillo: el dinero en las empresas B2B no es un concepto absoluto, es un concepto relativo al dolor que se busca aliviar. Una solución de cincuenta mil dólares resulta carísima si el comprador considera que su problema actual es una molestia menor sin costo tangible. Pero esa misma solución de cincuenta mil dólares se percibe como una ganga evidente si el comprador acaba de admitir que sus fallas de calidad le están costando cuatrocientos mil dólares anuales en piezas rechazadas por sus clientes automotrices.
Por lo tanto, la fórmula Sandler para abordar el dinero requiere conectar de manera matemática el costo del problema con la inversión requerida. El diálogo no comienza con el precio de tu producto, sino con la suma del sufrimiento financiero del cliente:
- Vendedor Sandler: "Ingeniero, sumando lo que acabamos de revisar: los dos paros de línea del mes pasado que les costaron treinta mil dólares en tiempo muerto, más los diez mil dólares de horas extras de mantenimiento y las dos quejas formales de la armadora que ponen en riesgo la renovación de su contrato anual... estamos hablando de un problema que le está sangrando a su planta cerca de doscientos cincuenta mil dólares al año. ¿Es correcto ese cálculo o me quedé corto?".
- Comprador: "No, de hecho es bastante conservador; con el scrap de materiales probablemente estemos rozando los trescientos mil dólares anuales".
- Vendedor Sandler (Entrando a Presupuesto): "Perfecto. Ahora bien: erradicar de raíz un problema de trescientos mil dólares anuales requiere implementar tecnología robusta y sensores de monitoreo continuo. No es una solución de diez mil pesos. Suponiendo que logremos estructurar un sistema que elimine esos paros al cien por ciento: ¿cuánto dinero tiene contemplado invertir su consejo de administración para resolver este dolor de forma definitiva?".
Al formular la pregunta desde la magnitud del dolor, el presupuesto deja de ser un gasto arbitrario y se transforma en una decisión elemental de mitigación de pérdidas. Si el cliente responde que solo tiene diez mil dólares, el vendedor tiene la evidencia inmediata de que existe un desfase irreconciliable y puede detener el proceso antes de entregar cotizaciones inútiles.
3. Las cinco técnicas Sandler para hablar de dinero sin asustar al comprador
Cuando llega el momento de calificar presupuesto, existen métodos verbales probados para obtener información financiera verídica sin generar tensión ni fricciones en la sala de juntas. A continuación se presentan las cinco técnicas más eficaces:
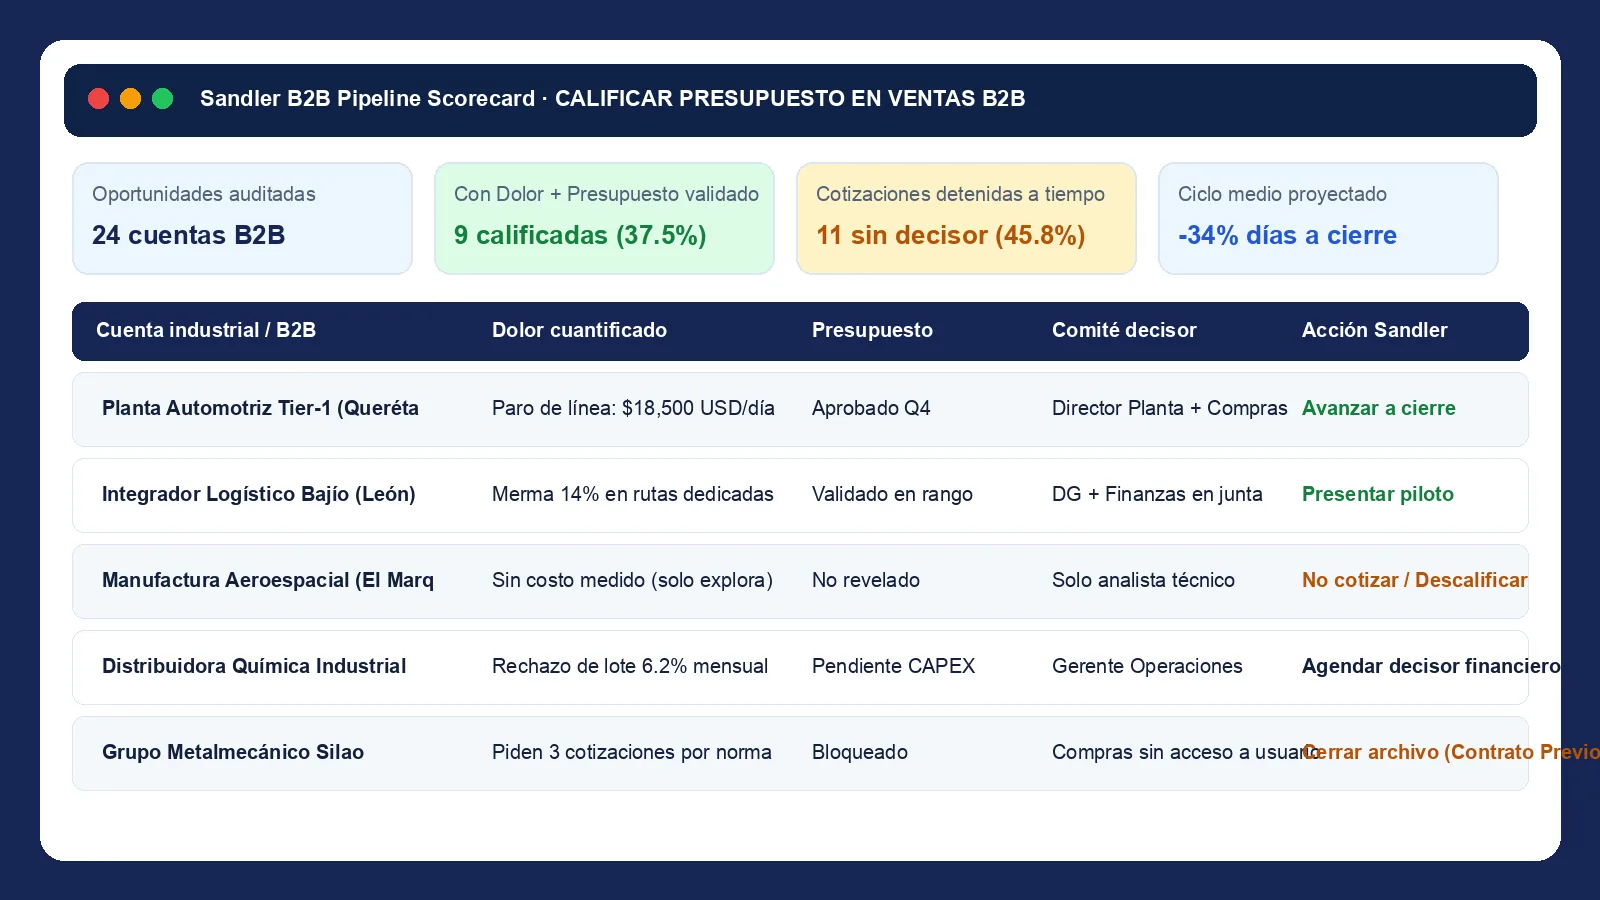
Técnica 1: El corchete presupuestal o rango de precios (Bracketing)
Cuando le pides a un prospecto que te diga su presupuesto exacto, suele resistirse porque teme que si dice cien mil pesos, tú le cobrarás exactamente cien mil pesos aunque tu costo fuera de setenta mil. Para eliminar este temor, el vendedor utiliza un corchete amplio que pone al cliente en una posición cómoda de elección:
"Licenciado, para dimensionar el alcance de ingeniería antes de poner a trabajar al equipo: proyectos de automatización similares al suyo en el corredor Querétaro - San Juan del Río suelen requerir una inversión que oscila entre los cuarenta y cinco mil y los setenta y cinco mil dólares, dependiendo de la velocidad de integración y el número de estaciones. Ubicándonos en ese espectro, ¿hacia qué extremo del rango se siente más cómoda la tesorería de su empresa?".
Si el cliente responde: "Definitivamente más cerca de los cuarenta y cinco mil", ya tienes un parámetro validado. Si responde: "Nosotros no podemos gastar más de veinte mil dólares bajo ninguna circunstancia", acabas de descubrir una discrepancia de más del cien por ciento que te ahorra tres semanas de trabajo estéril.
Técnica 2: La técnica de la reversa negativa sobre presupuesto (Negative Reverse)
La psicología humana reacciona instintivamente a la retirada. Si el vendedor empuja y presiona por una cifra, el comprador se repliega; pero si el vendedor sugiere suavemente que el proyecto podría estar fuera de su alcance, el comprador suele dar un paso al frente para defender su capacidad de compra:
- Vendedor: "Ingeniero, por lo que me comenta de la situación financiera de la planta tras la reestructuración de este año... me da la impresión de que una inversión de esta magnitud probablemente no sea viable para ustedes en este momento. ¿Sería más prudente esperar hasta el próximo año?".
- Comprador: "No, espérame un momento. Tenemos una partida especial de eficiencia operativa que no se ha tocado. Dinero sí hay si el proyecto justifica el retorno de inversión en menos de seis meses".
El vendedor logra que sea el propio comprador quien justifique la existencia del dinero, invirtiendo la carga psicológica de la venta.
Técnica 3: La desensibilización mediante el peor escenario financiero
Muchos vendedores temen decir precios altos. La técnica de desensibilización consiste en lanzar deliberadamente una cifra muy superior a la que realmente se cobrará, haciendo que el precio real se perciba como moderado y accesible:
"Mire, arquitecto, si rediseñamos todo el sistema de distribución logística desde cero con bodegas dedicadas en Celaya y León, podríamos estar hablando fácilmente de un proyecto de doscientos cincuenta mil dólares. Sé que esa cifra puede sonar muy elevada para un primer año. Pero si nos concentramos únicamente en la fase de optimización de rutas y consolidación de carga en Silao, el costo andaría rondando los ochenta mil dólares. ¿Ese segundo escenario hace sentido con los números que tenían proyectados?".
Al anclar primero la cifra de doscientos cincuenta mil, los ochenta mil dólares finales dejan de generar resistencia psicológica.
Técnica 4: Descubrir el origen de la partida contable (De dónde saldrá el dinero)
Tener presupuesto no significa tener dinero disponible en una cuenta de cheques. Un comprador puede afirmar que tiene presupuesto, pero cuando llega el momento del contrato resulta que dependía de que un cliente suyo le pagara una factura atrasada o de que el corporativo en Alemania liberara una partida extraordinaria de capital.
El vendedor debe investigar el origen contable del recurso mediante preguntas profesionales de diagnóstico:
"Para tener claridad sobre los tiempos administrativos: este proyecto, ¿se pagará con presupuesto de gasto corriente de operaciones, viene de una partida de capital ya etiquetada (Capex) o requerirá transferir fondos de otra área de la empresa?".
Saber si la inversión compite contra la compra de montacargas o contra el presupuesto de sistemas te indica con quién tendrás que negociar más adelante en el paso de Decisión.
Técnica 5: El acuerdo condicional antes de cotizar
Esta técnica es el candado definitivo contra el ghosting. Se pacta antes de emitir cualquier documento:
"Licenciado, con gusto le preparo el estudio técnico de ingeniería con el rango de inversión que acabamos de validar entre cincuenta y sesenta mil dólares. Solo le pido un acuerdo mutuo: cuando revisemos la propuesta este jueves a las cuatro de la tarde, si los números y la solución técnica se apegan exactamente a lo que acordamos hoy, ¿qué paso seguiría por parte de su comité? ¿Estarían listos para dar el anticipo y arrancar o existe alguna otra traba que no hayamos conversado?".
Si el cliente duda o evade el compromiso, significa que todavía no está calificado y no se debe emitir la propuesta hasta resolver la objeción oculta. Para profundizar en cómo manejar estas dudas, puedes revisar nuestro compendio de objeciones en ventas B2B: las 8 más comunes y cómo desarmarlas.
4. Matriz operativa de calificación presupuestal: técnicas, guiones y errores típicos
A continuación se presenta una guía de referencia rápida para que los directores comerciales y ejecutivos del Bajío dominen las conversaciones de dinero en sus reuniones estratégicas:
Técnica Sandler | Momento de Aplicación | Guion Sugerido (Palabra por Palabra) | Reacción Esperada del Comprador | Error Clásico que Destruye el Margen |
|---|---|---|---|---|
Corchete Presupuestal (Bracketing) | Al finalizar la cuantificación del dolor financiero | "Soluciones con este alcance suelen rondar entre cuarenta y setenta mil dólares. ¿En qué parte de esa franja se siente cómoda su empresa?" | Revela su expectativa real de gasto o acota un límite superior de presupuesto | Dar un precio fijo único antes de conocer el techo financiero del cliente |
Reversa Negativa de Presupuesto | Cuando el cliente evade hablar de montos disponibles | "Por la cautela que percibo, me temo que una inversión de este tipo no es prioridad para ustedes hoy. ¿Conviene cerrar el tema?" | Reacciona defendiendo su solvencia económica y aclara que sí hay fondos asignados | Rogar por información o prometer que se ajustará el precio a lo que el cliente tenga |
Contraste de Extremos (Anclaje) | Cuando el cliente pide cotizar múltiples opciones | "Hacer el desarrollo completo cuesta cien mil dólares; hacer la primera fase crítica cuesta treinta y cinco mil. ¿Cuál evaluamos?" | Acepta el escenario más razonable sin percibirlo como una carga financiera excesiva | Presentar tres opciones complejas en una cotización sin guiar la decisión del cliente |
Validación de Partida Contable | Al definir el calendario de compras y contrataciones | "¿Este recurso proviene de gasto de mantenimiento aprobado o requerirá someter una solicitud especial de Capex a finanzas?" | Explica el flujo burocrático real y los tiempos de liberación de fondos corporativos | Asumir que la firma del gerente de compras garantiza el pago inmediato de tesorería |
Acuerdo Previo de Cotización | Antes de comprometer horas del equipo de ingeniería | "Si la propuesta cumple la solución y no excede los cincuenta mil acordados, ¿el siguiente paso formal es emitir la orden?" | Compromete el avance del negocio o expone la existencia de competidores ocultos | Mandar la cotización por correo sin fecha agendada para revisarla en persona |
Para empresas que buscan implementar estos estándares de forma sistemática en su fuerza de ventas, nuestro programa de capacitación en ventas para empresas y los procesos de venta consultiva B2B proporcionan el acompañamiento práctico para transformar la cultura comercial de tu equipo.
5. Cómo se ve en tu industria: tres realidades presupuestales en el Bajío
El manejo del presupuesto varía radicalmente según la estructura financiera del comprador en los diferentes polos industriales de nuestra región. A continuación se analizan tres escenarios cotidianos:
Escenario 1: El parque industrial en Querétaro (Aeroespacial y Centros de Datos)
En las plantas de alta tecnología de Querétaro y El Marqués, el presupuesto rara vez falta, pero está estrictamente compartimentado. Los directores de planta disponen de partidas multimillonarias de Capex para expansión y Opex para mantenimiento operativo. El reto del vendedor no es saber si tienen dinero, sino descubrir en qué ciclo fiscal se liberan las bolsas de inversión.
Un vendedor entrenado en Sandler en Querétaro no pregunta si tienen presupuesto; pregunta por las ventanas de asignación presupuestal:
"Ingeniero, sabiendo que su corporativo en Norteamérica cierra el presupuesto anual en octubre para ejercer en enero: si no logramos validar esta prueba técnica antes del quince de septiembre, ¿este proyecto quedaría postergado hasta el siguiente año fiscal?".
Esta pregunta genera urgencia real en el comprador interno, quien se moviliza para calificar la propuesta y asegurar los fondos antes de que finanzas reasigne la partida a otra planta del grupo.
Escenario 2: El corredor de proveeduría automotriz en Silao y Celaya (Tier 1 y Tier 2)
En las plantas automotrices de Guanajuato sobre la carretera federal 45, los compradores utilizan el argumento del presupuesto como un arma de combate para desarmar a los proveedores locales. Su guion habitual es afirmar que la armadora les impuso una reducción de costos obligatoria del cinco por ciento anual y que tu cotización debe ajustarse a ese mandato si quieres conservar la cuenta.
El ejecutivo Sandler desarticula esta táctica conectando el presupuesto con el costo del scrap y las penalizaciones por entregas tardías:
"Licenciado, entiendo perfectamente la política de ahorro de su corporativo. Sin embargo, el año pasado sus proveedores económicos de tarimas industriales les generaron tres paros de línea que le costaron a su planta ochenta mil dólares en penalizaciones directas. Nuestra solución cuesta diez por ciento más en factura, pero le garantiza cero paros y entregas en menos de dos horas en Silao. Si su presupuesto solo le permite pagar la opción barata, ¿quién en su planta absorberá el costo de la próxima multa cuando una tarima colapse en la línea de ensamble?".
Al confrontar al comprador con el costo del riesgo, el presupuesto deja de ser una barrera y se flexibiliza de inmediato.
Escenario 3: Las empresas familiares de calzado y proveeduría en León
En las pymes tradicionales de calzado, marroquinería y química en León y San Francisco del Rincón, el presupuesto no está escrito en hojas de cálculo corporativas ni aprobado por comités de finanzas: el presupuesto está en la mente del dueño de la empresa.
En estas empresas, el dueño suele decir que no hay dinero porque está acostumbrado a regatear por hábito cultural. El vendedor novato se asusta y ofrece rebajas de inmediato. El vendedor Sandler sabe que en León el dueño siempre tiene liquidez para aquello que le garantice recuperar su dinero con rapidez o proteger su patrimonio familiar.
La conversación de presupuesto se conduce en términos de retorno de capital de trabajo:
"Don Fernando, entiendo que cuidar el flujo de caja es su prioridad absoluta en este momento. Sin embargo, mantener esa maquinaria obsoleta le está costando quince mil pesos semanales en desperdicio de piel y cuero que terminan en la basura. Esta máquina nueva se paga sola en siete meses con el puro ahorro de material. Si estructuramos un esquema de tres pagos que coincida con sus cobranzas de temporada, ¿su tesorería puede destinar esos pagos para quedarse con la máquina y frenar la fuga de dinero hoy mismo?".
Al hablar de dinero con respeto, empatía y lógica de negocios, el dueño de la empresa en León toma la decisión con total confianza.
Preguntas que llegan seguido
¿Qué hago si el prospecto se niega tajantemente a darme un rango de presupuesto argumentando confidencialidad?
Cuando un comprador se atrinchera diciendo que no puede revelar su presupuesto por políticas de la empresa, no debes pelear con él ni forzar la situación. Aplica una técnica Sandler de replanteamiento respetuoso: "Entiendo perfectamente la política de confidencialidad de su empresa, licenciado, y la respeto al cien por ciento. La razón por la que le consultaba el parámetro no es por curiosidad financiera, sino por respeto a su tiempo. En nuestro portafolio tenemos opciones de automatización desde los treinta mil hasta los doscientos mil dólares. Si yo le preparo una propuesta de ciento cincuenta mil y su expectativa real era de cuarenta mil, le habré hecho perder dos horas de su agenda en una propuesta inservible. Para evitarle ese desgaste: ¿le parecería adecuado que le muestre un resumen de dos minutos de los tres niveles de inversión que manejamos y usted me indica cuál descarta de inmediato?". Al ofrecerle la opción de descartar en lugar de comprometerse, el cliente casi siempre señala el rango adecuado.
¿Calificar presupuesto no ahuyenta a los prospectos que aún están indecisos?
Ahuyenta únicamente a aquellos prospectos que nunca iban a comprar y que solo estaban buscando información gratuita para comparar precios o aprender cómo resolver el problema por su cuenta. A los compradores serios, directores de operaciones y dueños de empresas que realmente tienen un problema urgente que resolver, hablar de dinero con profesionalismo y franqueza les transmite confianza y seriedad. Perciben que están tratando con un socio comercial de alto nivel y no con un vendedor novato que intenta manipularlos con trucos baratos de persuasión.
¿En qué momento exacto de la reunión se debe introducir la pregunta de presupuesto?
La regla fundamental es nunca hablar de presupuesto antes de que el dolor haya sido debidamente explorado, cuantificado y reconocido por el cliente. Si la reunión de diagnóstico dura cuarenta y cinco minutos, los primeros diez se dedican al contrato previo y rapport; los siguientes veinte o veinticinco minutos se concentran en profundizar en las causas y costos del problema (el embudo del dolor); y los últimos diez minutos se destinan a validar el presupuesto y acordar los siguientes pasos de decisión. Si intentas abordar el dinero en los primeros quince minutos de la cita, el prospecto se pondrá a la defensiva porque aún no ha tomado conciencia de cuánto le cuesta no resolver su problema.
¿Qué diferencia hay entre calificar presupuesto en una pyme y en una empresa trasnacional del Bajío?
En una pyme mediana, calificar presupuesto implica hablar directamente con el dueño o director general sobre flujo de efectivo, retorno de inversión y condiciones de pago, ya que la decisión y el dinero están centralizados en una sola persona. En una empresa trasnacional (como las armadoras o empresas aeroespaciales de Querétaro y Guanajuato), calificar presupuesto implica mapear la burocracia corporativa: identificar qué tipo de partida contable se utilizará (Capex u Opex), en qué trimestre fiscal está programado el gasto, quién tiene la firma mancomunada para autorizar órdenes de compra superiores a cierto monto y si el corporativo global en el extranjero debe validar a los proveedores dados de alta en el sistema.
¿Se debe entregar una cotización formal si el presupuesto del cliente está muy por debajo de nuestro precio mínimo?
Jamás. Entregar una propuesta formal sabiendo de antemano que tu precio es de cincuenta mil dólares y que el cliente solo tiene diez mil es una falta de profesionalismo que desgasta a tu equipo y frustra al comprador. En ese escenario, el vendedor Sandler aplica una descalificación elegante y oportuna: "Licenciado, con los números que acabamos de revisar, le mentiría si le dijera que podemos resolver este problema de paros de línea con diez mil dólares. Nuestra solución más austera arranca en treinta y cinco mil porque no comprometemos la calidad de los componentes ni el soporte en planta. Para no hacerle perder su tiempo ni venderle algo que le cause frustración, le sugiero con total honestidad que conserve su proveedor actual por ahora o explore soluciones de mantenimiento correctivo de menor escala. Si el próximo año sus partidas de inversión se incrementan, con todo gusto retomamos la conversación". En muchos casos, al ver que el vendedor prefiere no vender antes que vender una solución deficiente, el cliente busca recursos extraordinarios para alcanzar el monto requerido.
---
Aprender a calificar presupuesto en ventas B2B con el método Sandler transforma la dinámica de tu equipo comercial: elimina las cotizaciones fantasma, protege los márgenes de utilidad de la empresa y devuelve a los ejecutivos el control de su tiempo productivo en los corredores industriales del Bajío. Si quieres que tu fuerza de ventas domine la desensibilización financiera y deje de regalar consultoría gratuita a prospectos sin dinero, agenda una sesión de diagnóstico con nosotros o escríbenos a través de nuestro canal de contacto.